
Altersvorsorgedepot 2027: Warum Versicherer auf Garantien verzichten – und was das für Sparer bedeutet
29 von 38 befragten Lebensversicherern planen zum Start der neuen geförderten Altersvorsorge ein Angebot. Doch die Branche setzt deutlich auf Kapitalmarktprodukte ohne Beitragsgarantie. Eine aktuelle Untersuchung von Franke und Bornberg zeigt, wie stark sich die Produktwelt verändert – und warum die Wahl zwischen Sicherheit und Renditechancen wichtiger wird.
Die Versicherer verabschieden sich vom alten Riester-Prinzip
Die größte Veränderung der privaten Altersvorsorge findet nicht allein in den gesetzlichen Förderregeln statt. Sie zeigt sich bereits bei der Frage, welche Produkte die Anbieter überhaupt entwickeln. Über Jahre war die vollständige Beitragserhaltung ein zentrales Merkmal der Riester-Rente. Zu Beginn der Auszahlungsphase mussten mindestens die eingezahlten Beiträge und staatlichen Zulagen zur Verfügung stehen. Das vermittelte Sicherheit, begrenzte aber zugleich die Möglichkeiten einer langfristig chancenorientierten Kapitalanlage.
Mit dem Altersvorsorgedepot wird diese Vorgabe aufgebrochen. Künftig können geförderte Produkte auch vollständig auf eine Beitragsgarantie verzichten. Dass die Versicherungsbranche diese Möglichkeit nutzen will, zeigt der am 9. November 2026 veröffentlichte Marktüberblick von Franke und Bornberg. Die Ratingagentur befragte 38 Lebensversicherer zu ihren Produktplanungen; Stichtag war der 31. Oktober 2026. 29 Gesellschaften planen ein gefördertes Altersvorsorgeangebot. Acht wollen sich nicht beteiligen, eine hat noch nicht entschieden.
Die Zahlen: Depotlösungen dominieren
| Geplante Produktvariante | Versicherer |
|---|---|
| Standard-Altersvorsorgedepot | 29 |
| Altersvorsorgedepot mit freier Anlagewahl | 28 |
| Garantieprodukt mit 80 % Beitragserhaltung | 17 |
| Garantieprodukt mit 100 % Beitragserhaltung | 11 |
Quelle: Franke und Bornberg, Marktüberblick vom 9. November 2026. Mehrfachnennungen möglich. Bezugsgröße der Befragung: 38 Versicherer.
Damit planen fast alle Unternehmen, die sich an der neuen Produktwelt beteiligen wollen, ein Depot ohne vollständige Beitragsgarantie. Die Zahlen bedeuten allerdings nicht, dass 28 Versicherer sämtliche Garantieprodukte abschaffen. Zahlreiche Unternehmen planen mehrere Varianten parallel. Aus den veröffentlichten aggregierten Ergebnissen lässt sich keine vollständige Liste aller 38 Unternehmen und ihrer individuellen Produktentscheidungen ableiten. Auch sind Planungen nicht mit Zertifizierungen oder tatsächlich erhältlichen Verträgen gleichzusetzen.
Warum Garantien die Renditechancen begrenzen können
Eine Beitragsgarantie ist wirtschaftlich nicht kostenlos. Wer zu einem bestimmten Zeitpunkt einen Mindestbetrag gewährleisten muss, kann das Vorsorgekapital nicht beliebig hohen Marktschwankungen aussetzen. Dafür werden risikoärmere Anlagen, Absicherungsmechanismen oder eine dynamische Begrenzung der Aktienquote benötigt. Wie stark das die Renditechancen beeinflusst, hängt unter anderem vom Zinsniveau, der Restlaufzeit, der Garantiekonstruktion und den Kapitalmarktbedingungen ab.
Das bedeutet nicht, dass Garantieprodukte zwangsläufig schlechter abschneiden. Wer starke Kursschwankungen nicht tragen kann oder kurz vor dem Ruhestand steht, kann von einer verbindlichen Mindestleistung profitieren. Die entscheidende Frage lautet deshalb nicht, ob Garantien grundsätzlich sinnvoll sind, sondern welchen wirtschaftlichen Preis eine bestimmte Garantie hat und ob der Schutz zur persönlichen Situation passt.
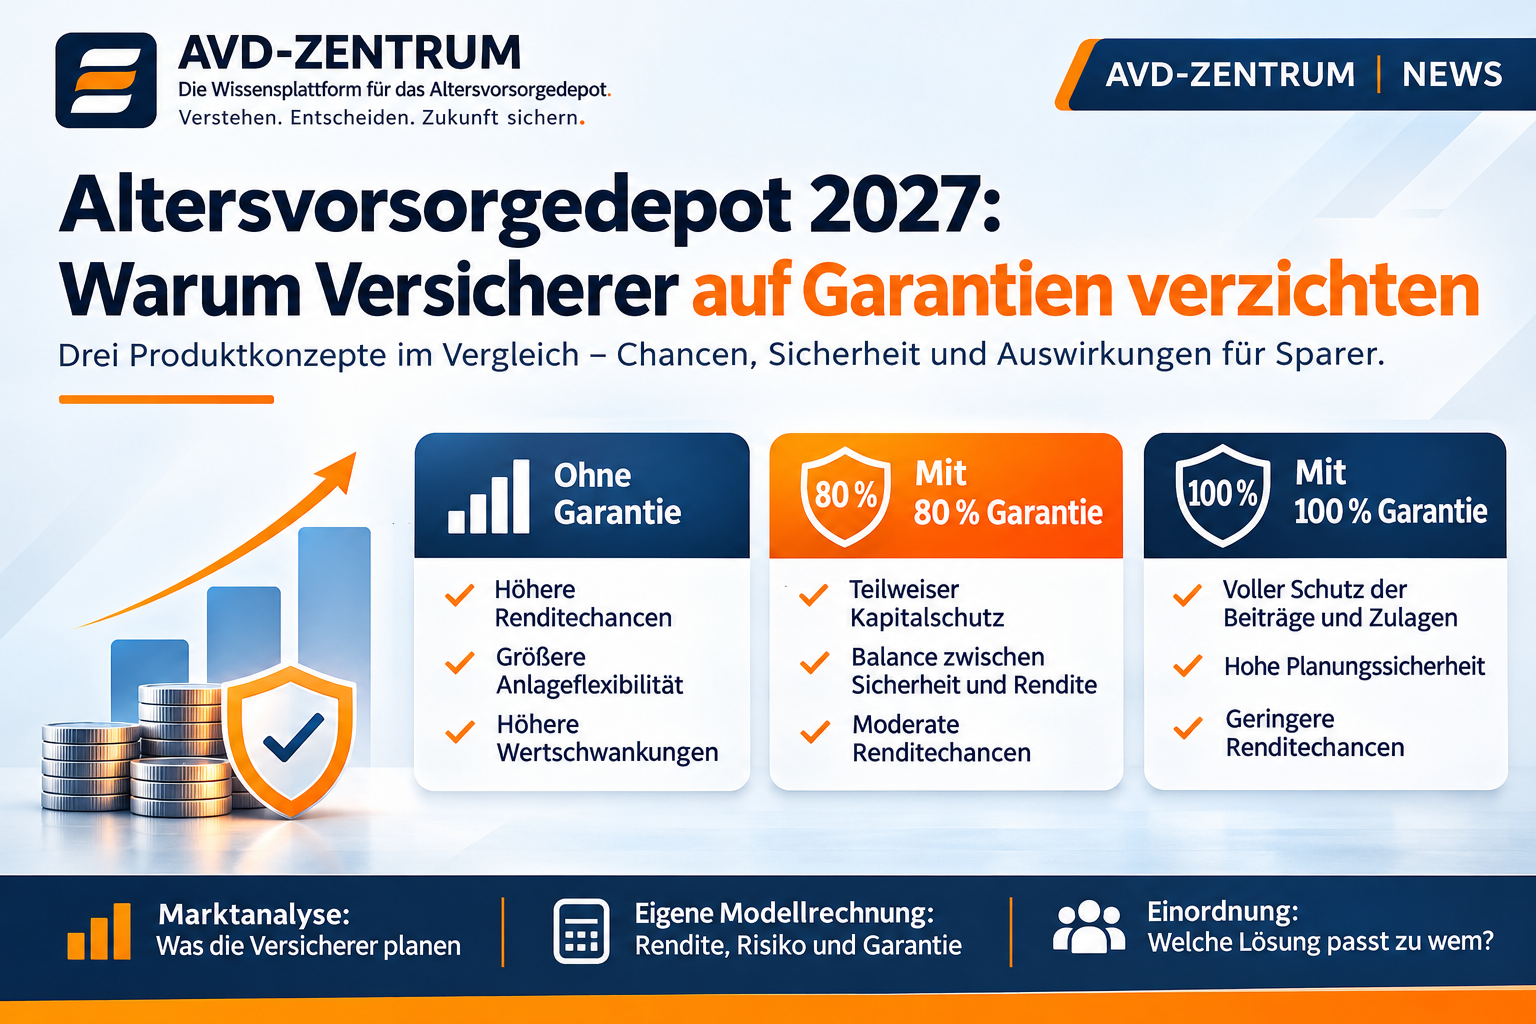
Drei Sicherheitskonzepte im Vergleich
Ohne Beitragsgarantie: Ein Altersvorsorgedepot kann stärker auf Aktienfonds und ETFs ausgerichtet werden. Das eröffnet langfristig Renditechancen, erlaubt aber auch deutliche Verluste – einschließlich kurz vor Rentenbeginn.
Mit 80-Prozent-Garantie: Zu Beginn der Auszahlungsphase müssen mindestens 80 Prozent der maßgeblichen eingezahlten Beiträge einschließlich Zulagen bereitstehen. Das Produkt verbindet einen begrenzten Kapitalschutz mit Spielraum für chancenorientierte Anlagen.
Mit 100-Prozent-Garantie: Die maßgeblichen Beiträge und Zulagen werden zum vorgesehenen Zeitpunkt vollständig abgesichert. Das reduziert das Verlustrisiko bezogen auf die garantierte Bemessungsgrundlage, kann aber die Beteiligung an steigenden Kapitalmärkten einschränken.
Eine Beitragsgarantie ist keine Renditegarantie. Sie schützt auch nicht automatisch die Kaufkraft vor Inflation.
Eigene AVDZ-Modellrechnung: Wie sich Renditeunterschiede auswirken
Ein Sparer zahlt jährlich 1.800 Euro selbst ein und erhält unter den angenommenen Fördervoraussetzungen 540 Euro Grundzulage. Insgesamt werden jährlich 2.340 Euro investiert. Wir vergleichen drei rein rechnerische Nettorenditen von 2,5, 4,0 und 5,5 Prozent; die Beiträge fließen jeweils zum Jahresende.
| Laufzeit | 2,5 % p. a. | 4,0 % p. a. | 5,5 % p. a. |
|---|---|---|---|
| 10 Jahre | 26.216 € | 28.094 € | 30.128 € |
| 20 Jahre | 59.774 € | 69.681 € | 81.592 € |
| 30 Jahre | 102.732 € | 131.239 € | 169.499 € |
| 40 Jahre | 157.722 € | 222.360 € | 319.657 € |
Nach 30 Jahren liegen zwischen den Szenarien mit 2,5 und 5,5 Prozent jährlicher Nettorendite rund 66.800 Euro. Über 40 Jahre wächst die Differenz auf rund 161.900 Euro. Die Modellrechnung zeigt den langfristigen Einfluss unterschiedlicher Wertentwicklungen. Sie beweist ausdrücklich nicht, dass ein garantiefreies Produkt 5,5 Prozent und ein Garantieprodukt nur 2,5 Prozent erwirtschaftet.
Die Renditeannahmen sind keine gemessenen Anbieterergebnisse. Sie bilden weder konkrete Garantiekosten noch tatsächliche Aktienquoten oder unterschiedliche Absicherungsverfahren ab. Alle drei Szenarien unterstellen konstante jährliche Renditen. Tatsächliche Kapitalmarktergebnisse schwanken; gerade die Reihenfolge guter und schlechter Börsenjahre kann vor Rentenbeginn entscheidend sein. Die Berechnungen erfolgen vor Inflation und späterer Besteuerung.
Das unterschätzte Risiko: Ein Börsencrash kurz vor der Auszahlung
Wer 30 Jahre spart, kann zwischenzeitliche Kursrückgänge unter Umständen aussitzen. Wer unmittelbar vor Rentenbeginn steht, verfügt möglicherweise nicht mehr über diese Zeit. Ein Depot mit 150.000 Euro verliert bei einem Marktrückgang von 30 Prozent 45.000 Euro und sinkt auf 105.000 Euro. Um danach wieder 150.000 Euro zu erreichen, wäre ein Gewinn von rund 42,9 Prozent erforderlich. Die Aktienquote ist deshalb nicht nur eine Frage der Risikobereitschaft, sondern auch des Zeitpunkts, zu dem das Kapital benötigt wird.
Ablaufmanagement: Wie Versicherer das Risiko vor Rentenbeginn reduzieren wollen
Beim Ablaufmanagement werden Anlagen mit zunehmender Nähe zum Auszahlungsbeginn schrittweise in risikoärmere Positionen umgeschichtet. Nach Franke und Bornberg planen 23 der 28 Anbieter eines frei gestaltbaren Altersvorsorgedepots ein solches Verfahren. Bei den 17 geplanten Produkten mit 80-Prozent-Garantie sind es 14 Anbieter.
Für das Standarddepot ist ein Ablaufmanagement vorgesehen. Nach den von Franke und Bornberg dargestellten Vorgaben darf der chancenorientierte Fonds fünf Jahre vor Ende der Ansparphase höchstens 50 Prozent des Depotwerts ausmachen, zwei Jahre vorher höchstens 30 Prozent. Ein Ablaufmanagement kann das Risiko erheblicher Verluste kurz vor Rentenbeginn reduzieren, bietet aber keine vollständige Sicherheit. Wer früh umschichtet, verzichtet möglicherweise auf weitere Kurssteigerungen; wer spät umschichtet, bleibt länger größeren Schwankungen ausgesetzt.
Versicherer konkurrieren mit Direktbanken und Neobrokern
Mit der neuen Produktwelt verändert sich der Wettbewerb. Versicherungsunternehmen treten bei garantiefreien Altersvorsorgedepots stärker in Konkurrenz zu Banken, Direktbrokern und digitalen Wertpapierplattformen. Neben einer möglichen Mindestleistung zählen künftig besonders Gesamtkosten, Fondsauswahl, Benutzerfreundlichkeit, Umschichtungsmöglichkeiten und die Gestaltung der Auszahlungsphase.
Versicherer bringen Erfahrung mit langfristigen Vorsorgeverträgen und Rentenprodukten ein. Nicht alle Gesellschaften wollen die technische Umsetzung vollständig selbst übernehmen: Von den 29 Versicherern mit geplantem Angebot wollen nach Franke und Bornberg 15 das Standarddepot über einen Kooperationspartner umsetzen lassen. Hinter unterschiedlichen Marken können damit teilweise ähnliche technische Plattformen oder Produktbausteine stehen. Ein Anbietername allein sagt wenig über die tatsächliche Ausgestaltung aus.
Auch die Auszahlung wird zum Wettbewerbsfaktor
Neben der lebenslangen Rente ist künftig auch ein langfristiger Auszahlplan vorgesehen, der mindestens bis zum vollendeten 85. Lebensjahr reicht. Eine lebenslange Rente sichert grundsätzlich Zahlungen bis zum Lebensende; ein zeitlich begrenzter Auszahlplan kann mehr Flexibilität bieten, schützt aber nicht in gleicher Weise vor einem sehr langen Leben.
Franke und Bornberg berichtet, dass bei den geplanten Depotvarianten Auszahlpläne besonders verbreitet sind: Beim frei gestaltbaren Altersvorsorgedepot sehen 92,9 Prozent der entsprechenden Versicherer einen Auszahlplan vor, beim Standarddepot 82,8 Prozent. Die spätere Auszahlung wird damit zu einem eigenständigen Vergleichskriterium.
Welche Variante für welche Lebensphase interessant sein kann
Mit 30 oder 40 Jahren steht häufig noch eine lange Ansparphase zur Verfügung. Ein höherer Aktienanteil kann wirtschaftlich interessant sein, sofern der Sparer die Risiken tragen kann. Mit 50 oder 55 Jahren wird die verbleibende Laufzeit wichtiger. Auch ein garantiefreies Depot kann weiterhin infrage kommen; das Risiko kurz vor Rentenbeginn gewinnt aber an Gewicht. Kurz vor dem Ruhestand können garantierte Mindestleistungen oder defensivere Anlagen wichtiger werden. Kosten, Inflation und Auszahlungsbedingungen bleiben dabei zu berücksichtigen.
Diese Einordnung ist keine pauschale Altersempfehlung. Vermögen, Einkommen, Rentenansprüche, Liquiditätsreserven und persönliche Risikotragfähigkeit können zu anderen Ergebnissen führen.
Was Verbraucher vor dem Vertragsabschluss prüfen sollten
Offen sind bei vielen Anbietern insbesondere die endgültigen Effektivkosten, die verfügbaren Fonds und ETFs, konkrete Garantiekonstruktionen, Wechselbedingungen und Auszahlungsoptionen. Eine angekündigte Produktvariante ist nicht mit einer abgeschlossenen Zertifizierung oder einem bereits verfügbaren Vertrag gleichzusetzen. Deshalb wäre es verfrüht, allein aus der Zahl geplanter Produkte einen Sieger im Wettbewerb abzuleiten.
AVDZ-Einordnung: Mehr Auswahl bedeutet auch mehr Verantwortung
Der neue Markt für geförderte Altersvorsorge könnte vielfältiger werden als die bisherige Riester-Welt. Dass Versicherer verstärkt auf garantiefreie Depots setzen, zeigt, dass die Branche langfristigen Kapitalmarktchancen größere Bedeutung einräumt. Für Verbraucher entstehen Chancen, aber auch neue Anforderungen an die Produktauswahl.
Die beste Altersvorsorgelösung ist nicht automatisch die mit der höchsten Garantie oder der größten Aktienquote. Entscheidend ist die Kombination aus Renditechancen, Sicherheit, Kosten und Auszahlung – bezogen auf die individuelle Vorsorgesituation.
- Franke und Bornberg: Marktüberblick Lebensversicherung (09.11.2026)
- Bundesministerium der Finanzen: Fragen und Antworten zur Reform
- BMF: Altersvorsorgereformgesetz – Gesetzesvorhaben
AVDZ-Berechnung: Endwert einer nachschüssigen jährlichen Sparreihe mit 2.340 Euro Jahresbeitrag: Jahresbeitrag × ((1 + Rendite)Laufzeit − 1) / Rendite. Keine Inflation, Steuern oder Entnahmen berücksichtigt; die Modell-Nettorenditen enthalten angenommene Kosten. Die Zahlen sind keine Prognose oder Anbieterangebote.
Hinweis: Stand 11.11.2026. Allgemeine Information, keine individuelle Anlage-, Rechts-, Steuer- oder Versicherungsberatung.

