
Gründen in Deutschland: Warum private Vorsorge früh auf den Tisch gehört
Gründen heißt nicht automatisch, ein schnell wachsendes Tech-Unternehmen aufzubauen. Ein großer Teil der Existenzgründungen beginnt nebenberuflich; andere Gründer wechseln sofort in die Vollerwerbs-Selbstständigkeit. Beide Gruppen benötigen eine andere Altersvorsorgestrategie. Wer noch angestellt ist, kann bereits aus der Beschäftigung förderberechtigt sein. Wer vollständig selbstständig arbeitet, muss die eigene Einkunftsart und die gesetzlichen Nachweise prüfen.
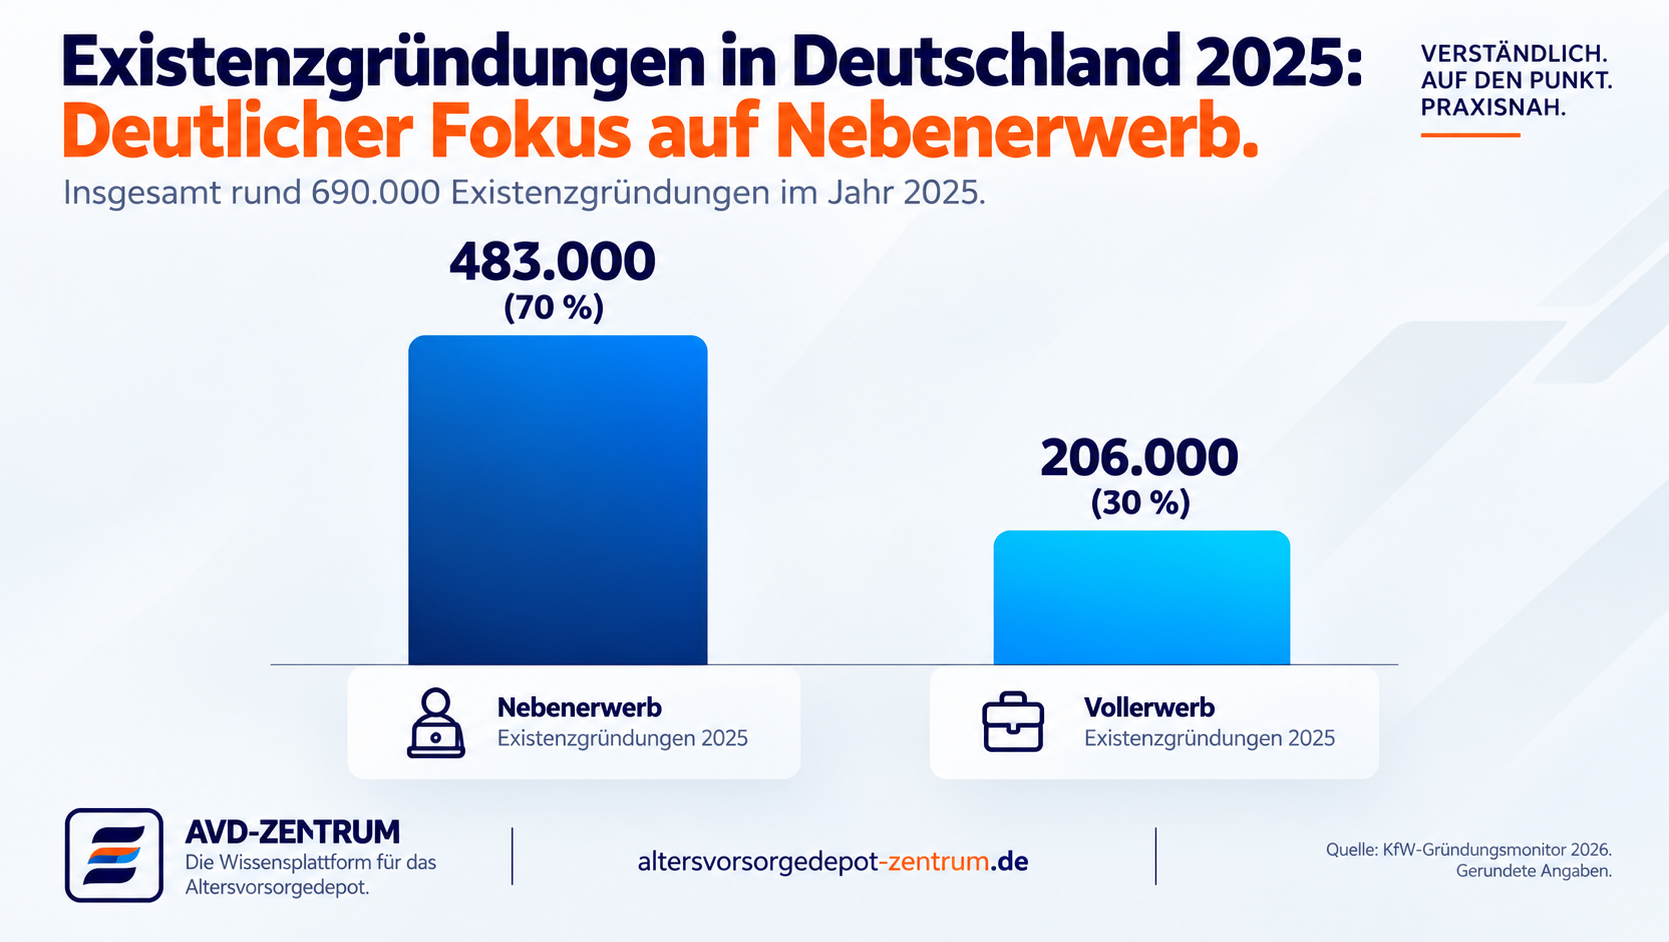
Der KfW-Gründungsmonitor 2026 berichtet für 2025 von rund 690.000 Existenzgründungen, darunter etwa 483.000 im Nebenerwerb und 206.000 im Vollerwerb. Die gerundeten Einzelwerte müssen nicht exakt die ebenfalls gerundete Gesamtzahl ergeben. Die Statistik bezieht sich auf Existenzgründungen und ist nicht mit der Zahl neu gegründeter Kapitalgesellschaften gleichzusetzen.
Wer als Gründer tatsächlich förderberechtigt ist
Das reformierte Altersvorsorgedepot öffnet die unmittelbare Förderung grundsätzlich auch für bestimmte Selbstständige. Maßgeblich sind die persönlichen Voraussetzungen nach dem Förderrecht, insbesondere relevante gewerbliche oder freiberufliche Einkünfte und die erforderliche Einkommensteuererklärung. Die bloße Eintragung eines Gewerbes, eine Handelsregisterrolle oder die Beteiligung an einer GmbH genügt nicht automatisch.
| Konstellation | Einordnung für das AVD | Was konkret zu prüfen ist |
|---|---|---|
| Einzelunternehmer mit Gewerbebetrieb | Grundsätzlich möglicher unmittelbarer Förderzugang | Einkünfte nach § 15 EStG, Erklärung und weitere Fördervoraussetzungen |
| Freiberufliche Gründer | Grundsätzlich möglicher unmittelbarer Förderzugang | Einkünfte nach § 18 Abs. 1 Nr. 1–3 EStG und weitere Voraussetzungen |
| Personengesellschaft (z. B. GbR, OHG) | Nicht die Gesellschaft, sondern die Person ist maßgeblich | Persönlich zugerechnete Einkünfte, Erklärung, weitere Kriterien |
| GmbH-/UG-Gesellschafter-Geschäftsführer | Keine automatische Förderung durch Beteiligung | Beschäftigungsstatus, Rentenversicherungspflicht, Gehalt und weitere persönliche Einkünfte |
| Nebenerwerbsgründer mit Angestelltenjob | Oft schon aus der Beschäftigung unmittelbar berechtigt | Rentenversicherungspflicht des Hauptjobs; Wechsel des Erwerbsstatus |
| Versorgungswerk-Mitglied | Je nach gesetzlicher Ausgestaltung begünstigt | Pflichtmitgliedschaft und individuelle Nachweise |
| Gründung ohne steuerlich relevante Einkünfte | Nicht pauschal als förderberechtigt einordnen | Beitragsjahr, Art der Einkünfte und Nachweisverfahren |
Ein besonderer Stolperstein ist die Gesellschafter-Geschäftsführung: Wer eine UG oder GmbH besitzt, ist nicht allein deshalb persönlich gewerblich tätig. Die Gewinne der Kapitalgesellschaft sind grundsätzlich nicht automatisch Einkünfte aus Gewerbebetrieb der beteiligten Person. Gehalt, sozialversicherungsrechtliche Stellung und weitere persönliche Einkünfte müssen getrennt betrachtet werden.
Wie viel Staat steckt in welchem Eigenbeitrag?
Die Grundzulage beträgt nach dem Fördermodell 50 Prozent auf die ersten 360 Euro jährlichen Eigenbeitrag und 25 Prozent auf die nächsten 1.440 Euro. Bei 1.800 Euro Eigenbeitrag ergibt sich so eine maximale Grundzulage von 540 Euro pro Jahr. Zusätzlich können unter den jeweiligen Voraussetzungen Kinderzulagen und ein Berufseinsteigerbonus hinzukommen. Die nachstehende Rechnung zeigt nur die Grundzulage.
| Eigenbeitrag / Monat | Eigenbeitrag / Jahr | Grundzulage / Jahr | Gesamteinzahlung / Jahr |
|---|---|---|---|
| 10 € | 120 € | 60 € | 180 € |
| 25 € | 300 € | 150 € | 450 € |
| 50 € | 600 € | 240 € | 840 € |
| 100 € | 1.200 € | 390 € | 1.590 € |
| 150 € | 1.800 € | 540 € | 2.340 € |
Voraussetzung: unmittelbar förderberechtigte Person; ohne Kinderzulage, Berufseinsteigerbonus, zusätzliche Steuerentlastung, Gebühren und Rendite. Die dargestellten Förderbeträge sind keine garantierte Kapitalrendite.
Für Gründer unter 25 Jahren ist außerdem der vorgesehene einmalige Berufseinsteigerbonus von 200 Euro relevant, soweit die persönlichen gesetzlichen Voraussetzungen vorliegen. Entscheidend ist nicht nur das Alter, sondern der förderrechtliche Status. Bei Kindern sollte die Zulagenberechtigung und die zulässige Zuordnung zwischen den Eltern gesondert geprüft werden.
Einzelunternehmen, Personengesellschaft, UG und GmbH: Vier unterschiedliche Prüfpfade
Die Rechtsform beeinflusst, wie Einkommen beim Gründer ankommt. Bei Einzelunternehmen und Mitunternehmerschaften stehen häufig persönliche Gewinneinkünfte im Vordergrund. Bei einer Kapitalgesellschaft gehören Unternehmensgewinne zunächst der Gesellschaft. Geschäftsführerbezüge sind steuerlich grundsätzlich Arbeitslohn; Ausschüttungen regelmäßig Kapitalerträge. Diese Unterschiede sind für die Förderberechtigung wesentlich.
| Frage | Einzelunternehmen / Mitunternehmer | UG / GmbH mit Gesellschafter-Geschäftsführer |
|---|---|---|
| Wo entsteht der Gewinn? | In der eigenen betrieblichen Einkunftssphäre | Zunächst bei der Kapitalgesellschaft |
| Ist der Unternehmensgewinn persönliches Einkommen? | Grundsätzlich ja, nach steuerlichen Regeln | Nein, nicht automatisch |
| Welche Zahlung finanziert den privaten AVD-Beitrag? | Privat verfügbares Geld nach Rücklagen | Privat verfügbares Gehalt oder andere Mittel |
| Förderstatus | Persönliche Gewinneinkünfte prüfen | Persönliche Einkünfte und Versicherungsstatus prüfen |
| Häufiger Fehler | Umsatz mit entnehmbarem Geld verwechseln | Gesellschaftsgewinn mit privatem Förderanspruch verwechseln |
Auch Gründer, die während einer Beschäftigung nebenbei ein Gewerbe aufbauen, benötigen keine doppelte Förderung: Der Anspruch wird personenbezogen geprüft. Bei einem Wechsel vom Angestelltenverhältnis in die Selbstständigkeit können die Fördervoraussetzungen zwischen Beitragsjahren wechseln.
Die richtige Reihenfolge: Steuern, Sicherheit, Vorsorge
Bei einem Start-up kann ein guter Umsatzmonat trügerisch sein. Umsatzsteuer, Einkommensteuer-Vorauszahlungen, offene Lieferantenrechnungen und schwankende Zahlungseingänge dürfen nicht als frei verfügbares Vorsorgebudget behandelt werden. Eine AVD-Einzahlung ist für die Altersvorsorge gedacht und nicht als kurzfristige Notfallreserve geeignet.
| Prüfschritt | Leitfrage | Konsequenz |
|---|---|---|
| 1. Betrieb | Sind fällige Steuern, Löhne und laufende Verpflichtungen gedeckt? | Betriebliche Zahlungsfähigkeit hat Vorrang |
| 2. Privat | Sind Wohnen, Krankenversicherung und laufender Lebensunterhalt gesichert? | Keine Altersvorsorge aus notwendigen Lebenshaltungsmitteln |
| 3. Reserve | Sind unerwartete Ausgaben und schwächere Monate abgedeckt? | Frei verfügbare Rücklagen vor langfristiger Bindung |
| 4. Förderstatus | Ist die Zulagenberechtigung im Beitragsjahr belegbar? | Förderung nicht ungeprüft einplanen |
| 5. Vorsorge | Welche Sparrate bleibt auch in einem schwachen Jahr tragbar? | Mit belastbarer Rate beginnen; später anpassen |
Drei Entwicklungsphasen: In der Startphase steht die Existenzsicherung im Vordergrund. Bei stabilen wiederkehrenden Gewinnen kann ein kleiner AVD-Beitrag aufgestockt werden. In der Skalierungsphase ist ein Gesamtplan aus geförderter Vorsorge, freiem Vermögen und unternehmerischen Beteiligungen sinnvoll. Ob Beiträge kurzfristig erhöht, reduziert oder ausgesetzt werden können, muss beim konkreten Anbieter geprüft werden.
Welche gesetzliche Absicherung Gründer bereits haben – und welche nicht
Selbstständige sind rentenrechtlich keine einheitliche Gruppe. Bestimmte Berufe und Tätigkeiten können der gesetzlichen Rentenversicherungspflicht unterliegen, etwa bestimmte selbstständige Handwerker, Lehrkräfte, Künstler oder Publizisten. Für andere kommen freiwillige Beiträge oder auf Antrag begründete Pflichtversicherung in Betracht. Berufsständische Versorgungseinrichtungen bilden einen weiteren eigenständigen Weg.
| Status | Typische Situation | Bedeutung für die Planung |
|---|---|---|
| Gesetzlich rentenversicherungspflichtig | Bestimmte selbstständige Tätigkeiten | Bestehende Anwartschaften und Beitragspflichten einrechnen |
| Freiwillig gesetzlich rentenversichert | Keine allgemeine Pflicht, freiwillige Zahlung | Förderberechtigung zum AVD gesondert prüfen |
| Mitglied eines Versorgungswerks | Bestimmte verkammerte Berufe | Versorgungsansprüche und AVD-Förderstatus getrennt prüfen |
| Ohne laufenden Pflichtbeitrag | Andere Selbstständige | Eigenständige Absicherung und Risikoschutz besonders wichtig |
Der AVD-Vertrag ersetzt weder eine notwendige Absicherung gegen Erwerbsminderung noch eine Krankenversicherung oder die Prüfung bestehender Rentenansprüche. Gründer sollten vor allem bei längerem Übergang aus einer Anstellung ihre Versicherungsbiografie klären.
Kranken- und Pflegeversicherung können das Ergebnis verändern
Eine attraktive Förderung in der Ansparphase ist nur eine Seite der Rechnung. In der Auszahlungsphase sind Besteuerung und mögliche Beiträge zur Kranken- und Pflegeversicherung zu berücksichtigen. Dabei macht es einen erheblichen Unterschied, ob jemand später in der Krankenversicherung der Rentner pflichtversichert, freiwillig gesetzlich versichert oder privat krankenversichert ist.
| Späterer Versicherungsstatus | Prüfpunkt bei AVD-Leistungen | Warum relevant? |
|---|---|---|
| Pflichtversichert in der KVdR | Beitragsrechtliche Behandlung der konkreten Leistung | Nicht mit Regeln für freiwillig Versicherte gleichsetzen |
| Freiwillig gesetzlich versichert | Gesamte wirtschaftliche Leistungsfähigkeit und beitragspflichtige Einnahmen | Zusätzliche Beiträge können das verfügbare Netto reduzieren |
| Privat krankenversichert | Individuelle PKV-Prämien statt einkommensabhängiger GKV-Beiträge | Belastung folgt anderem System |
AVD, Basisrente, freies ETF-Depot und Unternehmenswert
Ein Start-up kann später verkauft werden und erheblichen Vermögenswert schaffen. Es kann aber auch scheitern oder ohne den Gründer kaum übertragbar sein. Deshalb sollte die eigene Altersversorgung nicht ausschließlich auf einem späteren Exit beruhen. Das AVD ergänzt andere Bausteine, ersetzt sie jedoch nicht.
| Kriterium | Altersvorsorgedepot | Basisrente (Rürup) | Freies ETF-Depot | Unternehmensbeteiligung |
|---|---|---|---|---|
| Förderung / Steuer | Zulagen und ggf. steuerlicher Vorteil nach Regeln | Steuerliche Abzugsmöglichkeit im gesetzlichen Rahmen | Keine spezielle Vorsorgezulage | Kein AVD-Förderanspruch aus der Beteiligung |
| Verfügbarkeit | Langfristig gebunden, gesetzliche Entnahmebedingungen | Sehr langfristig gebunden; regelmäßig Rentenleistung | Grundsätzlich frei verfügbar | Verkauf abhängig von Markt und Käufern |
| Kapitalmarktrisiko | Abhängig von gewähltem Produkt | Abhängig von Vertrag und Anlage | Abhängig von Wertpapieren | Hohes Einzelunternehmensrisiko |
| Besteuerung später | Nachgelagerte Besteuerung nach geltendem Recht | Besteuerung der Rentenleistungen | Kapitalertragsteuerregeln | Je nach Exit- und Beteiligungsstruktur |
| Typischer Zweck | Geförderter langfristiger Vorsorgebaustein | Steuerorientierte langfristige Altersvorsorge | Flexible Vermögensreserve und Anlage | Unternehmerische Wertschöpfung |
Ein fairer Zahlenvergleich muss für alle Varianten dieselben Eigenmittel, Kosten, Renditeannahmen und Laufzeiten ansetzen. Steuern und mögliche Sozialabgaben sind getrennt für Anspar- und Auszahlungsphase zu berechnen. Pauschale Siegerlisten sind für Gründer ungeeignet.
So unterschiedlich kann eine gute Gründerentscheidung aussehen
24-jährige Gründerin: Erst den Förderstatus prüfen
Eine Gründerin startet nach dem Studium mit einem kleinen Gewerbe und unregelmäßigen Umsätzen. Bei 10 Euro monatlichem Eigenbeitrag würden nach dem Fördermodell 120 Euro Eigenleistung und 60 Euro Grundzulage zusammenkommen, sofern sie unmittelbar berechtigt ist. Ein möglicher Berufseinsteigerbonus ist separat zu prüfen. Ohne ausreichend gesicherte Lebenshaltungskosten sollte sie keine höhere Sparrate fest zusagen.
Entscheidung: Erst steuerliche Einkunftsart, Fördervoraussetzungen und Notfallreserve klären; dann mit einer kleinen tragbaren Rate beginnen.
32-jähriger Gründer: Gewinn ist nicht gleich Liquidität
Der Gründer erzielt einen Jahresgewinn von beispielsweise 45.000 Euro, hat aber hohe Steuernachzahlungen und saisonale Auftragsschwankungen. 50 Euro monatlich bedeuten 600 Euro Eigenbeitrag, 240 Euro Grundzulage und 840 Euro jährliche Einzahlung, wenn die Fördervoraussetzungen erfüllt sind.
Entscheidung: Vorsorgebeiträge nur aus einer konservativ ermittelten privaten freien Liquidität finanzieren; Steuerzahlungen und schwache Monate vorher berücksichtigen.
38-jährige Gesellschafter-Geschäftsführerin: Der Status entscheidet
Eine Geschäftsführerin hält 60 Prozent ihrer GmbH und bezieht Gehalt. Der Gewinn der GmbH begründet für sie persönlich nicht automatisch Einkünfte aus Gewerbebetrieb. Ob sie unmittelbar förderberechtigt ist, kann unter anderem von ihrem rentenversicherungsrechtlichen Status und anderen persönlichen Einkünften abhängen.
Entscheidung: Keine Förderung aus dem GmbH-Gewinn ableiten; persönliche Steuer- und Versicherungsdaten prüfen lassen.
41-jähriger Gründer mit Angestelltenjob: Übergang richtig planen
Ein Arbeitnehmer gründet nebenbei eine Agentur und bleibt zunächst sozialversicherungspflichtig beschäftigt. Er kann bereits über seine Beschäftigung unmittelbar förderberechtigt sein. Bei 100 Euro monatlichem Eigenbeitrag ergibt die Modellrechnung 1.200 Euro Eigenbeitrag und 390 Euro Grundzulage pro Jahr.
Entscheidung: Den Übergang in die hauptberufliche Selbstständigkeit als Anlass nutzen, Förderstatus, Absicherung und Sparrate erneut zu prüfen.
48-jähriger Unternehmer: AVD ist nur ein Teil des Gesamtplans
Ein etablierter Gründer hat stabile Gewinne und bereits ein freies Depot. Bei 150 Euro monatlich erreicht er rechnerisch die maximale Grundzulage von 540 Euro bei 1.800 Euro Eigenbeitrag. Ob weitere Mittel in eine Basisrente, das freie Depot oder die Firma fließen, hängt von Liquidität, Steuern, Risikoprofil und späterer Nettoauszahlung ab.
Entscheidung: AVD, Rürup, freie Kapitalanlage und Unternehmensrisiko in einer einheitlichen Nettovergleichsrechnung betrachten.
Die acht teuersten Denkfehler vermeiden
1. Förderberechtigung aus der Gewerbeanmeldung ableiten. 2. Den Gewinn der GmbH mit persönlichem Einkommen verwechseln. 3. Umsatzsteuer- und Einkommensteuerrücklagen langfristig binden. 4. Förderprozente als sichere Anlagerendite bezeichnen. 5. Das eigene Unternehmen als garantierten Rentenbaustein bewerten. 6. Kranken- und Pflegeversicherung in der Auszahlungsphase ignorieren. 7. Bei einem Wechsel zwischen Anstellung und Selbstständigkeit den Förderstatus nicht erneut prüfen. 8. Produktkosten, Anlagerisiko und Auszahlungsbedingungen nicht vergleichen.
Häufige Fragen zum Altersvorsorgedepot für Gründer
FAQ: Gründer, Start-ups und Altersvorsorgedepot
Nein. Maßgeblich sind die persönlichen gesetzlichen Voraussetzungen. Eine Gewerbeanmeldung allein reicht nicht; insbesondere Einkunftsart und Nachweise sind zu prüfen.
Nicht automatisch. Die GmbH ist eine eigene juristische Person. Persönliches Gehalt, Rentenversicherungspflicht und andere Einkünfte können entscheidend sein.
Im dargestellten Fördermodell 540 Euro jährlich bei 1.800 Euro eigenem Jahresbeitrag, sofern die Fördervoraussetzungen erfüllt sind.
Das Fördermodell sieht ab 120 Euro jährlichem Eigenbeitrag eine anteilige Grundzulage vor. Ob das gewählte Produkt die gewünschte Zahlungsweise unterstützt, ist beim Anbieter zu prüfen.
Ein einmaliger Berufseinsteigerbonus von 200 Euro ist vorgesehen. Alter und persönliche Fördervoraussetzungen müssen im konkreten Fall erfüllt sein.
Bei sozialversicherungspflichtiger Hauptbeschäftigung kann die unmittelbare Berechtigung bereits aus dem Angestelltenverhältnis bestehen.
Für den Förderzugang über bestimmte selbstständige Einkünfte spielt die gesetzlich geforderte Einkommensteuererklärung eine wichtige Rolle. Das konkrete Verfahren und Beitragsjahr sind zu beachten.
Ein Verlustjahr führt nicht automatisch zu einer eindeutigen Förderaussage. Persönliche Einkunftsart, Beitragsjahr und gesetzliche Nachweisregeln müssen geprüft werden.
Nein. Basisrente und AVD unterscheiden sich bei Förderung, steuerlichem Abzug, Auszahlungsform und Bindung. Ein Vergleich ist nur anhand individueller Zahlen sinnvoll.
Das Altersvorsorgedepot ist auf langfristige Altersvorsorge ausgelegt. Es ist kein Ersatz für frei verfügbare private und betriebliche Rücklagen.
Das lässt sich nicht pauschal sagen. Versicherungsstatus, Leistungsart und das dann geltende Beitragsrecht sind maßgeblich.
Unternehmensanteile können Vermögen schaffen, tragen aber ein hohes Konzentrations- und Veräußerungsrisiko. Unabhängige Vorsorgebausteine können dieses Risiko begrenzen.
Primärquellen und weiterführende Informationen
Die fachliche Einordnung orientiert sich an den amtlichen Informationen zur Reform, der steuerrechtlichen Unterscheidung von Einkunftsarten sowie den Hinweisen der Deutschen Rentenversicherung. Die Gründungszahlen entstammen dem KfW-Gründungsmonitor 2026.
Redaktioneller Hinweis – Stand 24. Oktober 2026: Die Beispiele sind vereinfachte Modellrechnungen, keine individuelle Förderzusage, Steuer-, Rechts-, Sozialversicherungs- oder Anlageberatung. Produktverfügbarkeit und Einzelbedingungen sind vor Abschluss beim Anbieter zu prüfen. Künftige gesetzliche Änderungen können die dargestellten Regeln beeinflussen.

