
Wie groß ist die Rentenlücke von Frauen tatsächlich?
Der sogenannte Gender Pension Gap misst Unterschiede in den durchschnittlichen Alterseinkünften von Frauen und Männern. Er ist eine wichtige gesellschaftliche Kennzahl – aber keine individuelle Prognose. Erwerbszeiten, Arbeitsumfang, Bezahlung, Kindererziehung, Pflege, zusätzliche Vorsorge und Hinterbliebenenleistungen beeinflussen die persönliche Situation erheblich.
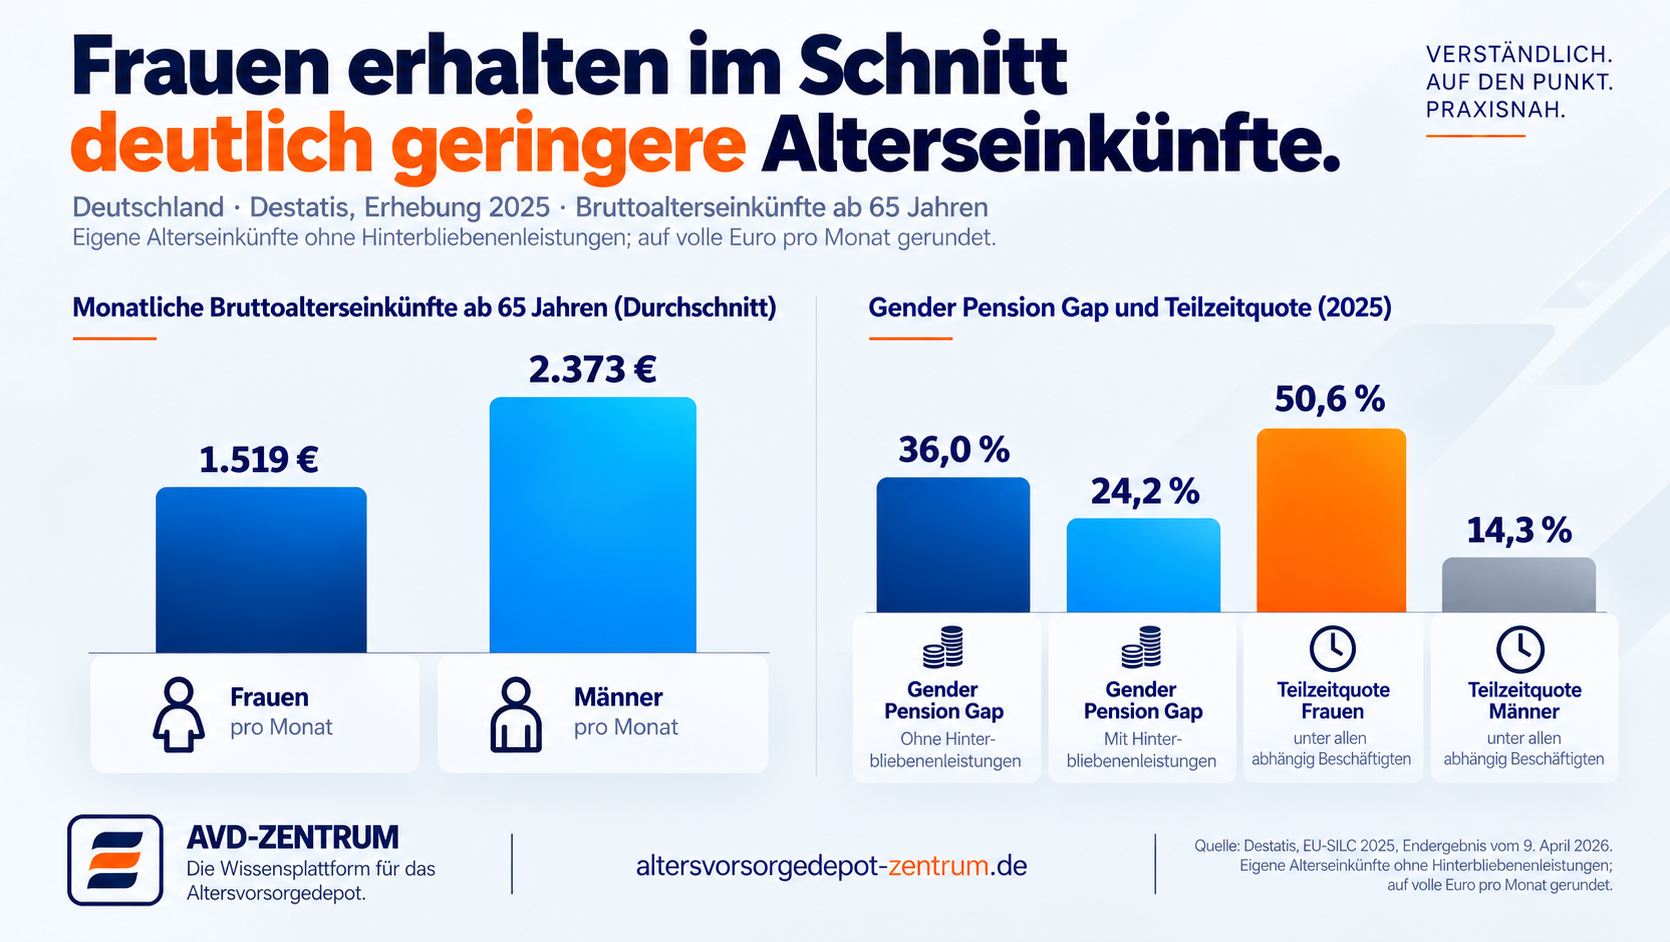
Ohne Hinterbliebenenleistungen beträgt die statistische Lücke 36,0 %, einschließlich solcher Leistungen 24,2 %. Für eigene Bruttoalterseinkünfte ab 65 Jahren werden durchschnittlich 1.519 € monatlich für Frauen und 2.373 € für Männer ausgewiesen. Ein wichtiger Einflussfaktor ist die Teilzeit: Die Teilzeitquote abhängig beschäftigter Frauen lag 2025 bei 50,6 %, bei Männern bei 14,3 %.
Entscheidend ist, welche eigenen Ansprüche, Vermögenswerte und erwarteten Ausgaben Sie im Ruhestand tatsächlich haben. Ein AVD kann eine Ergänzung sein, ersetzt aber weder eine Rentenkontenklärung noch eine individuelle Finanzplanung.
Vollzeit, Teilzeit, Minijob, Elternzeit: Wer kann Förderung erhalten?
Die Förderberechtigung hängt vom gesetzlichen Status ab, nicht vom Geschlecht oder allein von der Höhe des Einkommens. Bei Elternzeit, Pflege, Selbstständigkeit und Minijobs sind die konkreten rentenrechtlichen Voraussetzungen zu prüfen. Auch eine mittelbare Berechtigung über einen unmittelbar förderberechtigten Ehepartner kann relevant sein.
| Lebenssituation | Einordnung | Wichtigster Prüfpunkt |
|---|---|---|
| Sozialversicherungspflichtige Voll- oder Teilzeit | Grundsätzlich unmittelbar förderberechtigt | Rentenversicherungspflicht |
| Minijob | Abhängig von der Rentenversicherungspflicht | Besteht eine Befreiung? |
| Elternzeit / Kindererziehung | Förderberechtigung kann über rentenrechtliche Kindererziehungszeiten bestehen | Zuordnung und anrechenbare Zeiten |
| Pflege von Angehörigen | Unter bestimmten Voraussetzungen rentenversicherungspflichtig | Pflegeumfang und Leistungen der Pflegekasse |
| Selbstständigkeit | Nicht generell unmittelbar förderberechtigt | Gesetzliche Pflichtversicherung oder mittelbarer Anspruch |
| Nicht erwerbstätige Ehepartnerin | Unter gesetzlichen Voraussetzungen mittelbar förderberechtigt | Förderstatus des Ehepartners und eigener Vertrag |
Vereinfachte Orientierung. Maßgeblich sind die gesetzlichen Fördervoraussetzungen im jeweiligen Beitragsjahr; Einzelfälle können abweichen.
Was bringen Eigenbeitrag, Grundzulage und Kinderzulage?
Die Grundzulage steigt bei unmittelbar Förderberechtigten beitragsabhängig: Auf die ersten 360 € Eigenbeitrag pro Jahr entfallen 50 %, auf weitere Beiträge bis 1.800 € jährlich 25 %. Die maximale Grundzulage beträgt damit 540 € im Jahr. Kinderzulagen und ein möglicher Berufseinsteigerbonus kommen unter den jeweiligen Voraussetzungen hinzu.
| Eigenbeitrag / Monat | Eigenbeitrag / Jahr | Grundzulage | Gesamtanlage / Jahr |
|---|---|---|---|
| 10 € | 120 € | 60 € | 180 € |
| 25 € | 300 € | 150 € | 450 € |
| 50 € | 600 € | 240 € | 840 € |
| 100 € | 1.200 € | 390 € | 1.590 € |
| 150 € | 1.800 € | 540 € | 2.340 € |
Modell für unmittelbar Förderberechtigte ohne Kinderzulage, Berufseinsteigerbonus oder zusätzliche Steuerermäßigung. Keine Kapitalmarktentwicklung berücksichtigt.
Beispiel: 25 € monatlich und Kinderzulagen
Bei voller Zuordnung und Erfüllung sämtlicher Voraussetzungen kann je Kind eine Kinderzulage von bis zu 300 € jährlich hinzukommen. Die Kinderzulage wird dem Vorsorgevertrag der berechtigten Person gutgeschrieben – nicht einem automatisch angelegten Kinderdepot.
| Kinder mit vollem Zulagenanspruch | Eigenbeitrag | Grundzulage | Kinderzulage | Gesamt / Jahr |
|---|---|---|---|---|
| Keine | 300 € | 150 € | 0 € | 450 € |
| 1 Kind | 300 € | 150 € | 300 € | 750 € |
| 2 Kinder | 300 € | 150 € | 600 € | 1.050 € |
| 3 Kinder | 300 € | 150 € | 900 € | 1.350 € |
Modell mit unmittelbarer Förderberechtigung und vollständigem Kinderzulagenanspruch derselben Person; bei mittelbarer Berechtigung und bei abweichender Zuordnung können andere Ergebnisse entstehen. Die Dauer des Kindergeldanspruchs ist zu beachten.
Für einen Vertragsabschluss vor Vollendung des 25. Lebensjahres kann unter den gesetzlichen Voraussetzungen ein einmaliger Berufseinsteigerbonus von 200 € hinzukommen. Eine zusätzliche Einkommensteuerermäßigung ergibt sich nur, wenn die Günstigerprüfung einen Vorteil über die Zulagen hinaus feststellt. Zur Günstigerprüfung.
Kindererziehung und Angehörigenpflege: Bestehende Ansprüche nicht übersehen
Kindererziehungszeiten können die gesetzliche Rente erhöhen. Für ab 1992 geborene Kinder werden grundsätzlich bis zu drei Jahre Kindererziehungszeit berücksichtigt; Kinderberücksichtigungszeiten können bis zum zehnten Geburtstag reichen. Entscheidend ist die zutreffende Zuordnung und Erfassung im Rentenkonto.
Auch nicht erwerbsmäßige Pflege kann Rentenversicherungsbeiträge auslösen, wenn die gesetzlichen Voraussetzungen erfüllt sind. Deshalb gehört vor jede Versorgungslückenrechnung die Prüfung des Versicherungsverlaufs.
| Lebensphase | Möglicher Renteneffekt | Konkreter nächster Schritt |
|---|---|---|
| Kindererziehung | Rentenrechtliche Kindererziehungs- und Berücksichtigungszeiten | Kontenklärung bei der DRV |
| Pflege Angehöriger | Ggf. Pflichtbeiträge über die Pflegeversicherung | Pflegekasse und DRV befragen |
| Teilzeit | Oft niedrigere Entgeltpunkte und betriebliche Anwartschaften | Renten- und bAV-Prognosen prüfen |
| Erwerbsunterbrechung | Je nach Zeitraum weitere Anrechnungs- oder Berücksichtigungszeiten | Versicherungsverlauf vervollständigen |
Die eigene Netto-Versorgungslücke statt einer statistischen Durchschnittslücke berechnen
Die Berechnung muss gesetzliche Rente, betriebliche Altersversorgung, private Ansprüche und tatsächlich verfügbares Vermögen berücksichtigen. Alle Werte müssen denselben Preisstand und denselben Rentenbeginn zugrunde legen. Erst nach Steuern und gegebenenfalls Kranken- und Pflegeversicherungsbeiträgen lässt sich eine belastbare Netto-Lücke ableiten.
| Position | Monatlicher Modellwert | Einordnung |
|---|---|---|
| Geplantes Netto-Budget im Ruhestand | 2.200 € | Individuelles Ziel, angenommen |
| Gesetzliche Rente nach Abzügen | 1.350 € | Illustrativer Nettowert |
| Betriebliche/private Leistungen nach Abzügen | 250 € | Illustrativer Nettowert |
| Zusätzlicher monatlicher Bedarf | 600 € | Vor weiteren Sicherheitsreserven |
Frei gewählte Beispielwerte in heutiger Kaufkraft; keine amtliche Rentenprognose und keine konkrete Steuerberechnung. Inflation, Rentenanpassungen, Kosten und Langlebigkeitsrisiko gesondert berücksichtigen.
Eigene Altersvorsorge – auch bei gemeinsamer Familienplanung
Ein Vertrag auf eigenen Namen macht die Zuordnung von Vorsorgevermögen transparenter. Das ist besonders relevant, wenn in einer Partnerschaft Erwerbsarbeit und unbezahlte Familienarbeit unterschiedlich verteilt sind. Zugleich sind gemeinsame Immobilien, Ersparnisse und mögliche Ansprüche aus Versorgungsausgleich oder Hinterbliebenenversorgung gesondert zu betrachten.
Das AVD ist langfristig gebunden. Für kurzfristige Ausgaben und finanzielle Notfälle bleibt deshalb eine unabhängig verfügbare Liquiditätsreserve wichtig.
Fünf Lebenssituationen – fünf unterschiedliche Vorsorgeentscheidungen
1. Berufseinsteigerin, 23 Jahre
Bei 50 € monatlichem Eigenbeitrag ergeben sich modellhaft 600 € Eigenbeitrag und 240 € Grundzulage pro Jahr. Unter den Voraussetzungen kann einmalig ein 200-€-Berufseinsteigerbonus hinzukommen. Der lange Anlagehorizont spricht dafür, Kosten und Risiko besonders sorgfältig zu vergleichen; Renditen sind nicht garantiert.
2. Mutter in Teilzeit, 36 Jahre, zwei Kinder
Bei 25 € monatlichem Eigenbeitrag und unmittelbarer Berechtigung ergeben sich 150 € Grundzulage. Stehen ihr zwei volle Kinderzulagen zu, kommen bis zu 600 € hinzu: zusammen 1.050 € jährliche Anlage inklusive 300 € Eigenbeitrag. Zusätzlich sollten Kindererziehungszeiten und die Teilzeitwirkung auf gesetzliche und betriebliche Renten geprüft werden.
3. Pflegende Angehörige, 49 Jahre
Durch reduzierte Arbeitszeit sinkt möglicherweise das Einkommen. Vorrang haben eine tragbare Liquiditätsreserve und die Prüfung, ob aus der Pflege Rentenbeiträge entstehen. Der AVD-Beitrag sollte zur tatsächlichen finanziellen Belastbarkeit passen.
4. Selbstständige, 52 Jahre
Selbstständigkeit allein begründet nicht automatisch eine unmittelbare Förderberechtigung. Vor einer Produktauswahl sind Pflichtversicherung, mögliche mittelbare Berechtigung sowie Alternativen wie Basisrente oder ungefördertes Depot zu vergleichen.
5. Alleinerziehende, 41 Jahre
Kinderzulagen können attraktiv sein, dürfen aber nicht dazu verleiten, die Liquidität zu knapp zu planen. Wichtig sind der tatsächliche Kinderzulagenanspruch, ein finanzieller Puffer und die Fortführbarkeit des Vertrags bei Einkommensschwankungen.
Riester, Altersvorsorgedepot und freies ETF-Depot: Was ist wirklich vergleichbar?
Eine bestehende Riester-Förderung kann für Familien weiterhin attraktiv sein. Das AVD kann mit anderen Garantien, Anlagechancen, Kosten und Auszahlungsregeln verbunden sein. Ein freies ETF-Depot bietet mehr Verfügbarkeit, aber keine vergleichbare AVD-Zulagenförderung. Ein Wechsel ist keine pauschale Empfehlung.
| Entscheidungskriterium | Riester-Bestand | Neues AVD | Freies ETF-Depot |
|---|---|---|---|
| Staatliche Zulagen | Nach geltendem Vertrags-/Förderrecht | Beitragsabhängig, ggf. Kinderzulage | Keine AVD-Zulagen |
| Verfügbarkeit | Altersvorsorgegebunden | Altersvorsorgegebunden | Grundsätzlich frei |
| Garantien / Risiko | Vertragsabhängig | Produktabhängig, auch ohne Garantie | Kapitalmarktrisiko |
| Steuern | Förder- und Auszahlungsregeln | Förder- und Auszahlungsregeln | Kapitalertragsteuerregeln |
| Entscheidend | Altvertragsvorteile prüfen | Zulagen, Kosten, Auszahlungsphase | Flexibilität, Steuern, Kosten |
Trennung, Scheidung und Versorgungsausgleich
Bei Scheidung können in der Ehezeit erworbene Versorgungsanrechte grundsätzlich dem Versorgungsausgleich unterliegen. Ob und wie ein konkreter Altersvorsorgevertrag einbezogen wird, richtet sich nach den gesetzlichen Regeln und der Vertragsgestaltung. Die persönliche Vermögenszuordnung ersetzt keine rechtliche Prüfung. Bei Trennung ist zudem die künftige Zuordnung von Kinderzulagen zu klären.
Was bleibt von der AVD-Auszahlung netto?
Geförderte Leistungen unterliegen grundsätzlich der nachgelagerten Besteuerung. Die tatsächliche Einkommensteuer hängt von allen steuerpflichtigen Einkünften im Ruhestand ab. Ob zusätzliche Kranken- und Pflegeversicherungsbeiträge entstehen, richtet sich insbesondere nach dem Versicherungsstatus. Auch ein langes Leben und die Auszahlungsform müssen in die Planung einfließen.
Mehr dazu: Nachgelagerte Versteuerung und Kranken- und Pflegeversicherung bei Auszahlung.
Häufige Fragen zum Altersvorsorgedepot für Frauen
Nein. Die gesetzlichen Regeln gelten unabhängig vom Geschlecht. Die persönliche Erwerbs- und Versorgungssituation ist entscheidend.
Ja, wenn die gesetzlichen Voraussetzungen erfüllt sind. Bei rentenversicherungspflichtiger Teilzeit besteht grundsätzlich unmittelbare Förderberechtigung.
Das hängt unter anderem von den rentenrechtlichen Kindererziehungszeiten und dem individuellen Förderstatus ab. Eine Prüfung ist erforderlich.
Unter den gesetzlichen Voraussetzungen bis zu 300 Euro pro förderberechtigtem Kind und Jahr. Eigenbeitrag und Zuordnung müssen passen.
Insbesondere die Rentenversicherungspflicht beziehungsweise eine Befreiung ist entscheidend.
Nicht immer. Prüfen Sie Ihren Versicherungsverlauf und beantragen Sie bei Bedarf eine Kontenklärung.
Nicht pauschal. Vor einem Wechsel sind bestehende Zulagen, Garantien, Kosten, Förderfolgen und die neue Produktlösung zu vergleichen.
Das lässt sich nicht aus dem statistischen Gender Pension Gap ableiten. Ermitteln Sie Ihre erwarteten Nettoansprüche und vergleichen Sie diese mit dem Ruhestandsbudget.
Versorgungsanrechte können dem Versorgungsausgleich unterliegen. Die konkrete Behandlung hängt von Vertrag und gesetzlichen Voraussetzungen ab.
Quellen, Statistik und rechtliche Grundlagen
Rechts- und Datenstand: 24. Oktober 2026. Statistische Werte sind Durchschnittswerte für 2025; Förderbeispiele sind Modellrechnungen nach dem Reformstand für 2027. Keine individuelle Rechts-, Steuer- oder Anlageberatung. Gesetzliche Sonderfälle und persönliche Fördervoraussetzungen müssen gesondert geprüft werden.

