
150, 175 oder 225 Milliarden Euro? So groß ist der Markt für das Altersvorsorgedepot wirklich
Kaum ein Thema rund um das Altersvorsorgedepot wird derzeit mit so unterschiedlichen Milliardenbeträgen beschrieben. Die Zahlen widersprechen sich jedoch nur auf den ersten Blick: Sie messen verschiedene Märkte, Zeiträume und Kapitalströme. Das AVD-Zentrum trennt Bestand, Wechselpotenzial, Neugeschäft und theoretisches Mobilisierungspotenzial.
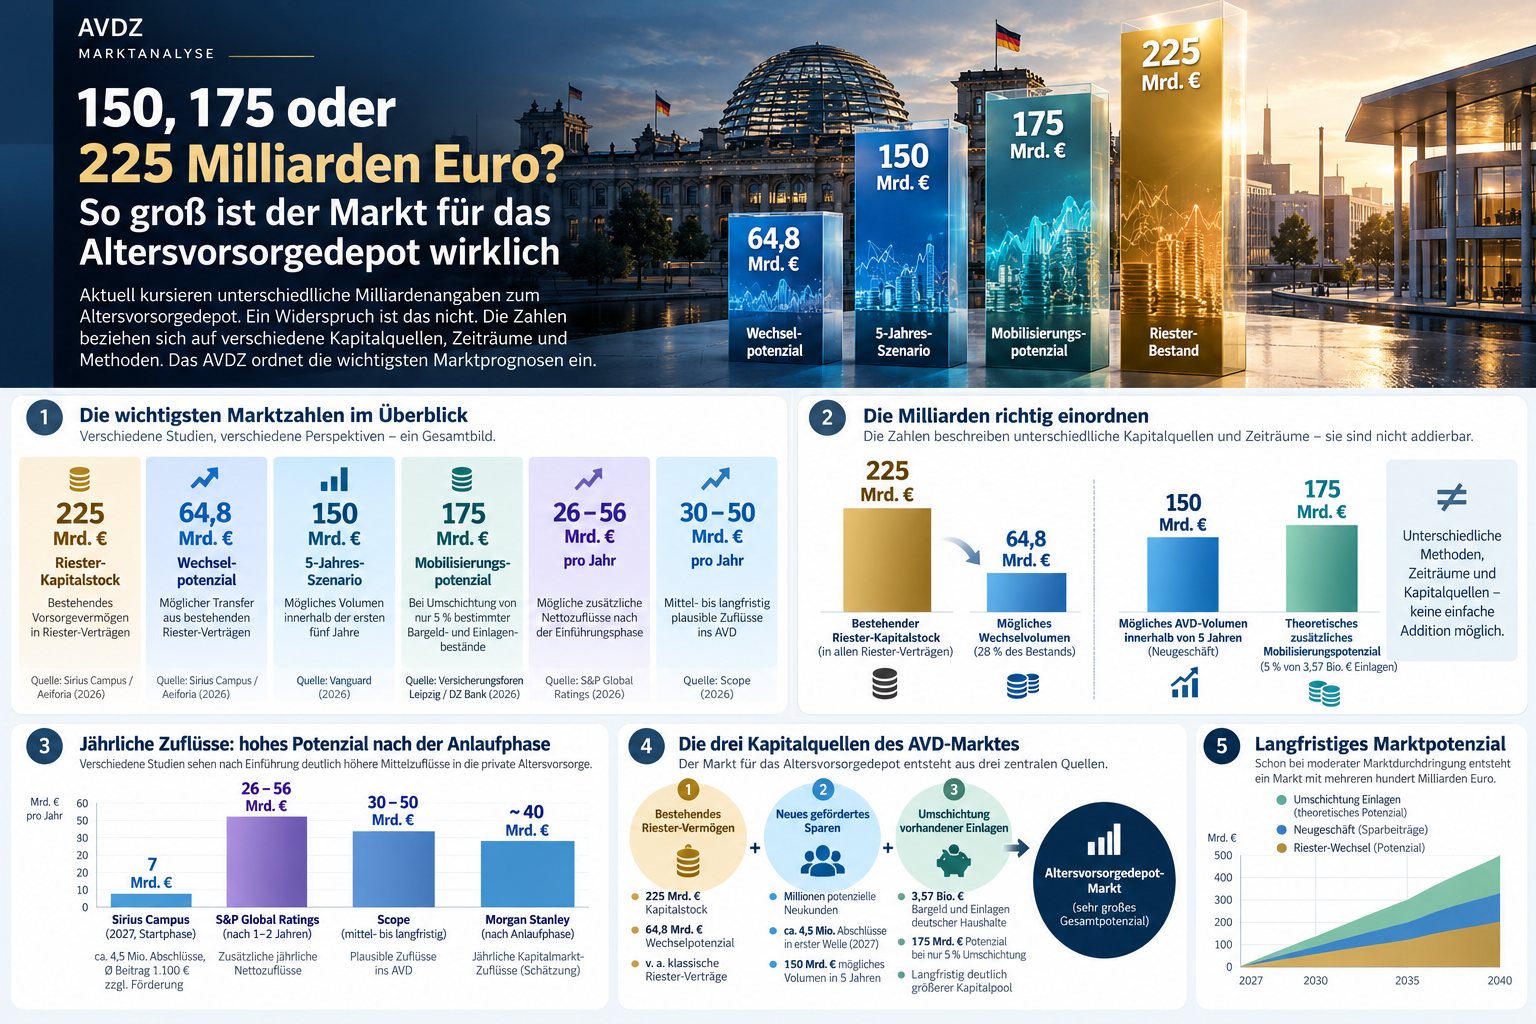
Das Altersvorsorgedepot startet 2027 in einen Markt, dessen Größenordnung sich nicht mit einer einzigen Zahl beschreiben lässt. In Studien, Branchenanalysen und Medienberichten tauchen derzeit 150, 175 und 225 Milliarden Euro auf. Hinzu kommen Prognosen von bis zu 56 Milliarden Euro zusätzlichen Nettozuflüssen pro Jahr. Wer diese Werte direkt miteinander vergleicht, vergleicht allerdings unterschiedliche Dinge.
Fünf Zahlen – fünf unterschiedliche Aussagen
Die Größenordnungen beruhen auf unterschiedlichen Studien, Annahmen und Zeithorizonten. Sie zeigen Marktpotenzial – keine garantierte Marktentwicklung.
225 Milliarden Euro: der vorhandene Riester-Kapitalstock
Die größte Zahl mit unmittelbarem Bezug zum bisherigen Fördersystem ist zugleich die am häufigsten missverstandene. Sirius Campus und Aeiforia beziffern den Kapitalstock in allen Riester-Verträgen auf rund 225 Milliarden Euro. Das ist kein prognostiziertes Vermögen des künftigen Altersvorsorgedepots, sondern bereits vorhandenes Vorsorgekapital.
Die Marktuntersuchung „Altersvorsorge im Aufbruch“ basiert auf einer Online-Erhebung unter 1.013 repräsentativ befragten Förderberechtigten im April 2026. Nach Angaben der Studienautoren existieren 14,7 Millionen Riester-Verträge. Allein die 9,7 Millionen Riester-Rentenversicherungen stehen demnach für rund 128 Milliarden Euro Kapitalstock.
Die 225 Milliarden Euro markieren damit vor allem die Ausgangslage: Das neue System startet nicht auf der grünen Wiese. Ein erheblicher Bestand geförderten Vorsorgevermögens trifft auf neue Produktformen und Wechselmöglichkeiten.
64,8 Milliarden Euro könnten aus Riester in das neue System wechseln
Für die tatsächliche Marktbewegung ist eine zweite Zahl aussagekräftiger. Sirius Campus/Aeiforia modellieren, dass 64,8 Milliarden Euro angespartes Riester-Vermögen in das neue Fördersystem überführt werden könnten – deutlich mehr als ein Viertel des gesamten Riester-Kapitalstocks.
Den größten Block bilden in der Untersuchung klassische Riester-Rentenversicherungen: Unter den bereits entschiedenen Kunden würden 38 Prozent wechseln; daraus leiten die Autoren rund 49 Milliarden Euro potenzielles Übertragungsvolumen ab. Hinzu kommen modellierte Abflüsse von 5,1 Milliarden Euro aus Riester-Fondssparplänen, 6,9 Milliarden Euro aus Wohn-Riester und 2,0 Milliarden Euro aus Banksparplänen.
Methodisch wichtig: Die 64,8 Milliarden Euro sind eine auf Befragungsdaten und Annahmen beruhende Prognose. Sie sind kein bereits feststehender Kapitaltransfer.
4,5 Millionen Abschlüsse und sieben Milliarden Euro Sparvolumen zum Start?
Die gleiche Studienreihe liefert auch eine Perspektive auf das Neugeschäft. Von rund 44 Millionen Förderberechtigten kannten im Frühjahr bereits 58 Prozent das neue Altersvorsorgedepot. Unter den Kennern konnten sich 34 Prozent einen Abschluss bestimmt oder wahrscheinlich vorstellen.
Nach Korrektur um den sogenannten Intentions-Umsetzungs-Gap halten Sirius Campus und Aeiforia 4,5 Millionen Abschlüsse in der ersten Angebotswelle 2027 für möglich. Bei einem angenommenen durchschnittlichen Sparbeitrag von rund 1.100 Euro plus Förderung errechnen sie ein jährliches Sparvolumen von rund sieben Milliarden Euro zum Start. Ein progressiveres Szenario kommt sogar auf bis zu zehn Millionen Abschlüsse.
Vanguard: 150 Milliarden Euro innerhalb von fünf Jahren
Eine andere Perspektive nimmt Vanguard ein. Fabian Behnke von Vanguard Europe rechnet mit rund 45 Millionen Förderberechtigten. Wenn die Branche innerhalb von fünf Jahren etwa ein Drittel davon erreicht, hält er ein Volumen von rund 150 Milliarden Euro innerhalb von fünf Jahren für möglich.
Diese Größenordnung wurde Anfang September auch vom Handelsblatt aufgegriffen. Entscheidend ist die Definition: Die 150 Milliarden Euro sind kein heutiger Bestand und auch keine Prognose für ein einzelnes Jahr. Sie beschreiben ein mögliches kumuliertes Volumen in einer frühen Wachstumsphase des neuen Marktes.
S&P: 26 bis 56 Milliarden Euro zusätzliche Nettozuflüsse pro Jahr
Noch einmal anders rechnet S&P Global Ratings. Die Ratingagentur untersucht nicht primär den Bestand im Altersvorsorgedepot, sondern zusätzlich mobilisierte Anlagegelder. Nach einer Einführungsphase von zwölf bis 24 Monaten könnten durch die Reform nach dieser Analyse 26 bis 56 Milliarden Euro zusätzliche jährliche Nettozuflüsse in der privaten Altersvorsorge freigesetzt werden.
Damit würde die Reform weit über eine bloße Umschichtung bestehender Riester-Verträge hinausreichen. Zum Vergleich: Sirius Campus/Aeiforia beziffern die heutigen laufenden Beitragseinnahmen in Riester-Verträgen auf 10,4 Milliarden Euro pro Jahr.
Scope: 30 bis 50 Milliarden Euro jährlich sind mittel- bis langfristig plausibel
Eine im September veröffentlichte Scope-Analyse liegt in einer ähnlichen Größenordnung. Scope hält jährliche Zuflüsse von 30 bis 50 Milliarden Euro in das Altersvorsorgedepot mittel- bis langfristig für plausibel. Die Analyse untersucht dabei insbesondere, welchen Anteil ELTIFs und andere Private-Market-Anlagen am erweiterten Altersvorsorgedepot gewinnen könnten.
Dass zwei voneinander getrennte Analysen in eine vergleichbare Größenordnung kommen, macht den hohen zweistelligen Milliardenbereich als Szenario für einen etablierten Markt besonders beobachtenswert. Es bleibt jedoch eine Prognose, deren Eintritt von Marktdurchdringung, Sparbeiträgen, Produktangebot und Akzeptanz abhängt.
175 Milliarden Euro: das theoretische Potenzial jenseits von Riester
Die Versicherungsforen Leipzig erweitern den Blick über den bestehenden Vorsorgemarkt hinaus. Ausgangspunkt sind rund 10 Billionen Euro Geldvermögen der privaten Haushalte. Davon entfallen nach der von den Versicherungsforen herangezogenen DZ-Bank-Basis rund 3,57 Billionen Euro auf Bargeld und Einlagen.
Würden lediglich fünf Prozent dieser Einlagen in Richtung geförderter Depotvorsorge umgeschichtet, entstünde rechnerisch ein zusätzliches Anlagevolumen von rund 175 Milliarden Euro. Diese Zahl ist ausdrücklich keine Absatzprognose. Sie ist eine Szenariorechnung, die zeigt, wie groß das Potenzial wäre, wenn das Altersvorsorgedepot auch Vermögen mobilisiert, das bislang außerhalb geförderter Altersvorsorge liegt.
225 Mrd. € = vorhandener Riester-Bestand
64,8 Mrd. € = modellierter Teil dieses Bestands, der wechseln könnte
150 Mrd. € = mögliches kumuliertes Volumen in fünf Jahren
175 Mrd. € = theoretisches zusätzliches Umschichtungspotenzial aus Bargeld und Einlagen
26–56 bzw. 30–50 Mrd. € p. a. = Szenarien für zusätzliche beziehungsweise künftige jährliche Zuflüsse
Warum die Milliardenwerte nicht addiert werden dürfen
Eine Rechnung wie „225 plus 175 plus 150 Milliarden Euro“ wäre methodisch falsch. Die betrachteten Größen überschneiden sich teilweise, verwenden unterschiedliche Zeiträume und beruhen auf unterschiedlichen Annahmen. Ein bestehender Kapitalstock ist etwas anderes als ein jährlicher Zufluss; ein Wechsel aus Riester etwas anderes als neu mobilisiertes Geld aus Bankeinlagen.
Für eine seriöse Marktbeobachtung ist deshalb weniger die größte Schlagzeile entscheidend als die Frage, welche Kapitalquelle und welcher Zeitraum hinter einer Zahl stehen.
AVDZ-Einordnung: Der langfristige Markt kann größer als der heutige Riester-Bestand werden
Aus der Gesamtschau ergibt sich dennoch ein klares Bild: Das wirtschaftliche Potenzial des Altersvorsorgedepots lässt sich nicht auf die 225 Milliarden Euro bestehenden Riester-Vermögens reduzieren. Dieses Vermögen bildet einen großen Ausgangsbestand. Hinzu kommen mögliches Neugeschäft bei bislang nicht geförderten Sparern und – im Erfolgsfall – Umschichtungen aus anderen Anlageformen.
Langfristig ist deshalb ein Markt mit mehreren hundert Milliarden Euro verwaltetem Vermögen als Szenario grundsätzlich denkbar. Das ist ausdrücklich keine eigene AVDZ-Prognose. Es folgt aus der Kombination der heute veröffentlichten Marktannahmen und setzt voraus, dass sich über viele Jahre hohe Zuflüsse etablieren.
Für Banken, Versicherer, Fondsgesellschaften, Vermögensverwalter, Neobroker und Plattformen erklärt diese Perspektive, warum der Wettbewerb bereits Monate vor dem Start intensiv geführt wird. Es geht nicht nur um einen Riester-Nachfolger. Es geht um die Frage, welcher Teil der langfristigen privaten Vorsorge künftig über kapitalmarktnähere, staatlich geförderte Produkte organisiert wird.
Fazit: Nicht eine Zahl beschreibt den Markt
Die Frage „Wie groß ist der Markt für das Altersvorsorgedepot?“ hat deshalb derzeit keine seriöse Ein-Zahl-Antwort. 225 Milliarden Euro beschreiben den vorhandenen Riester-Kapitalstock. 64,8 Milliarden Euro stehen für ein modelliertes Wechselpotenzial. 150 Milliarden Euro sind ein Fünfjahres-Szenario. 175 Milliarden Euro zeigen ein theoretisches zusätzliches Mobilisierungspotenzial. Und Prognosen von 26 bis 56 Milliarden Euro beziehungsweise 30 bis 50 Milliarden Euro pro Jahr beschreiben mögliche Zuflüsse in einem etablierten Markt.
Gerade diese Differenzierung ist entscheidend. Sollten sich die höheren Zuflussszenarien auch nur annähernd realisieren, würde sich das Altersvorsorgedepot von einem Riester-Nachfolger zu einem der bedeutendsten neuen langfristigen Anlagemärkte für private Haushalte in Deutschland entwickeln.

