
Altersvorsorgedepot 2027: Warum der günstigste Anbieter nicht automatisch der beste ist
Kostenlose Depotführung, gebührenfreie Sparpläne und besonders günstige ETFs: Der Wettbewerb um das neue Altersvorsorgedepot nimmt Fahrt auf. Doch was ein Vorsorgevertrag wirklich wert ist, zeigt sich möglicherweise erst bei der späteren Auszahlung.
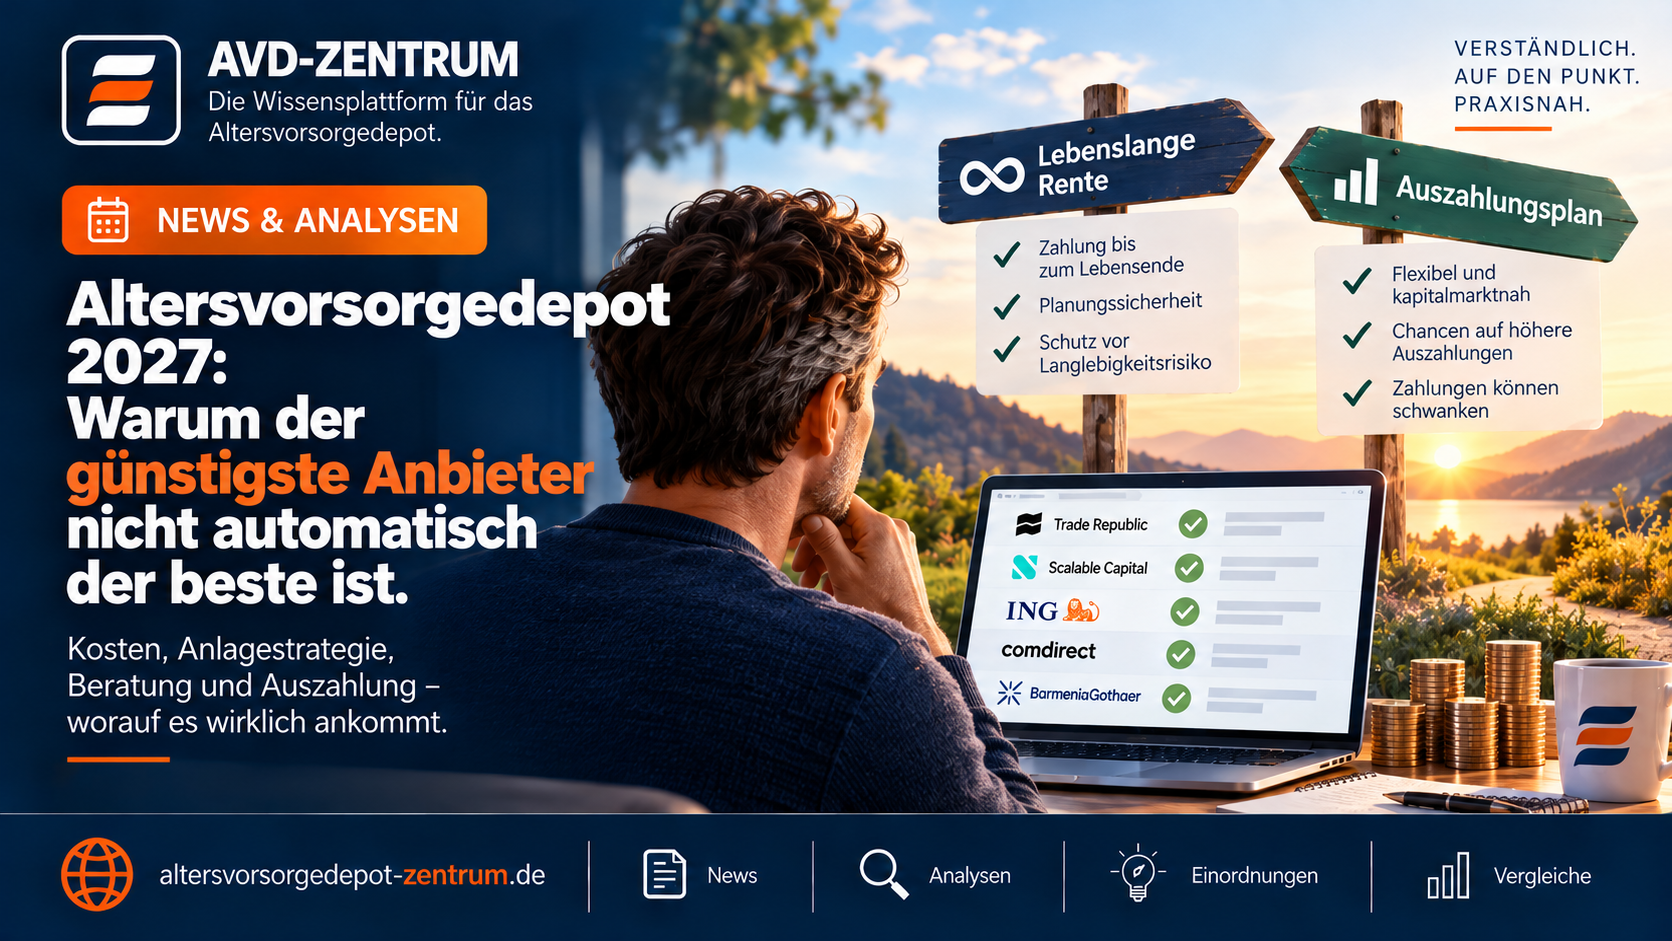
Kostenlose Depotführung, gebührenfreie Sparpläne und besonders günstige ETFs: Der Wettbewerb um das neue Altersvorsorgedepot nimmt Fahrt auf. Für Verbraucher sind das gute Nachrichten. Doch wer über Jahrzehnte für seinen Ruhestand spart, sollte nicht allein auf den Preis schauen. Denn was ein Altersvorsorgedepot wirklich wert ist, zeigt sich möglicherweise erst dann, wenn das angesparte Geld ausgezahlt wird.
Der Preiswettbewerb hat begonnen
Noch vor dem geplanten Start des Altersvorsorgedepots Anfang 2027 bringen sich Banken, Versicherer und Neobroker in Stellung. Besonders Trade Republic und Scalable Capital sorgen mit angekündigten Niedrigpreismodellen für Aufmerksamkeit. Kostenlose Depotführung, gebührenfreie Sparpläne und die teilweise Übernahme laufender ETF-Kosten setzen den Wettbewerb unter Druck. Für Verbraucher ist diese Entwicklung grundsätzlich erfreulich: Jeder Euro, der nicht für unnötige Gebühren ausgegeben wird, kann langfristig für die eigene Altersvorsorge arbeiten.
Allerdings lohnt sich ein genauer Blick auf die Bedingungen. Nicht jede beworbene Vergünstigung gilt automatisch für sämtliche Fonds oder über die gesamte Vertragslaufzeit. Scalable Capital beispielsweise nennt für die Übernahme bestimmter ETF-Kosten im Standarddepot ausdrücklich den 31. Dezember 2027 als vorläufiges Ende der zugesagten Regelung. Beim Depot für Selbstentscheider gelten wiederum eigene Bedingungen für den sogenannten Rentenbonus. Wer Angebote vergleicht, sollte deshalb zwischen regulären Vertragskosten, zeitlich begrenzten Aktionen und freiwilligen Kostenerstattungen unterscheiden.
Vor allem aber gilt: Ein Altersvorsorgedepot ist kein gewöhnliches Wertpapierdepot. Es soll Menschen über Jahrzehnte begleiten – und irgendwann ein verlässlicher Bestandteil ihres Ruhestandseinkommens werden. Deshalb greift ein Vergleich, der ausschließlich die heutigen Gebühren betrachtet, zu kurz.
Nicht jeder Anleger braucht dasselbe
Für jemanden, der sich mit ETFs auskennt, seine Geldanlage selbst steuern möchte und auch stärkere Kursschwankungen aushält, kann ein besonders günstiges Selbstentscheider-Depot genau die richtige Wahl sein. Wer dagegen mehrere Vorsorgeverträge besitzt, seine Förderung optimieren möchte oder bei der Kapitalanlage Unterstützung benötigt, legt möglicherweise größeren Wert auf persönliche Beratung oder professionelles Portfoliomanagement.
Solche zusätzlichen Leistungen können sinnvoll sein, müssen ihren Preis aber auch rechtfertigen. Eine höhere Gebühr ist nicht automatisch ein Qualitätsmerkmal. Umgekehrt ist ein kostenloses Angebot nicht zwangsläufig für jeden die beste Lösung.
Hinzu kommt die Flexibilität. Im Laufe von 20 oder 30 Jahren können sich Einkommen, Familienverhältnisse und persönliche Ziele erheblich verändern. Deshalb sollte ein gutes Altersvorsorgedepot nachvollziehbare Möglichkeiten bieten, Beiträge anzupassen, die Anlagestrategie zu verändern und gegebenenfalls den Anbieter zu wechseln.
Die richtige Anlagestrategie ist wichtiger als der niedrigste Preis
Ein günstiges Depot kann langfristig viel Geld sparen. Es schützt allerdings nicht vor Verlusten am Kapitalmarkt. Wer überwiegend in Aktien-ETFs investiert, muss auch deutliche zwischenzeitliche Kursrückgänge verkraften können. Gerade bei langen Anlagezeiträumen können solche Schwankungen Teil einer chancenorientierten Vorsorgestrategie sein. Je näher der Ruhestand rückt, desto wichtiger wird jedoch die Frage, wie viel Risiko noch sinnvoll ist.
Deshalb sollten Verbraucher nicht nur auf die Anzahl der angebotenen ETFs achten. Ebenso wichtig ist, ob sich das Portfolio im Laufe der Zeit anpassen lässt, welche Möglichkeiten zur Risikoreduzierung bestehen und wie der Übergang in die spätere Auszahlungsphase organisiert wird.
Gerade bei der Auszahlung zeigen sich Unterschiede, die in vielen bisherigen Anbietervergleichen kaum berücksichtigt werden.
Exkurs: Lebenslange Rente oder Auszahlungsplan – was passiert bei fallenden Börsenkursen?
Wer sein Altersvorsorgedepot später für den Ruhestand nutzt, kann grundsätzlich zwischen einer lebenslangen Leibrente und einem langfristigen Auszahlungsplan wählen. Beide Varianten verfolgen unterschiedliche Ziele und bringen unterschiedliche Risiken mit sich.
Bei einer klassischen lebenslangen Leibrente wird das dafür vorgesehene Kapital in eine vertraglich zugesagte monatliche Rentenzahlung umgewandelt. Diese fließt bis zum Lebensende – unabhängig davon, ob jemand 75, 90 oder 100 Jahre alt wird. Bei einer gleichbleibenden oder steigenden zugesagten Leibrente führen spätere Börsenverluste nicht dazu, dass die garantierte Zahlung gekürzt wird. Dafür ist das eingesetzte Kapital in der Regel weniger flexibel verfügbar. Außerdem schützt eine gleichbleibende Rente nicht automatisch vor Kaufkraftverlusten durch Inflation.
Ein Auszahlungsplan funktioniert anders. Das verbleibende Vermögen kann weiterhin am Kapitalmarkt investiert bleiben und zusätzliche Erträge erwirtschaften. Entwickeln sich die Anlagen positiv, kann sich das günstig auf spätere Auszahlungen auswirken. Fallen die Kurse dagegen deutlich, steht weniger Kapital zur Verfügung – und damit kann auch die monatliche Auszahlung sinken.
Besonders wichtig ist dabei die regelmäßige Neuberechnung. Nach der gesetzlichen Regelung wird die Höhe der monatlichen Auszahlung zu Beginn und anschließend an vertraglich festgelegten Stichtagen neu bestimmt. Diese Stichtage liegen in gleichmäßigen Abständen von höchstens drei Jahren. Dabei werden jeweils mindestens 80 Prozent des verbliebenen Kapitals auf die verbleibenden Monate bis zum Ende des Auszahlungsplans verteilt. Je nach Vertragsgestaltung kann die monatliche Zahlung also beispielsweise jährlich oder alle drei Jahre angepasst werden.
Ein Beispiel: Wenn aus 750 Euro nur noch 600 Euro werden
Angenommen, ein Anleger verfügt zu Beginn seines Ruhestands über 180.000 Euro und entscheidet sich für einen Auszahlungsplan über 20 Jahre. Werden für die Berechnung 100 Prozent des Kapitals berücksichtigt, ergibt sich zunächst eine monatliche Auszahlung von 750 Euro.
Nach drei Jahren wurden insgesamt 27.000 Euro ausgezahlt. Ohne Kursveränderungen und Kosten wären noch 153.000 Euro vorhanden. Sinkt das tatsächliche Restvermögen infolge von Börsenverlusten jedoch auf 122.400 Euro, ergibt sich bei der nächsten Neuberechnung für die verbleibenden 204 Monate nur noch eine monatliche Auszahlung von 600 Euro.
Das bedeutet: Die monatliche Zahlung fällt um 20 Prozent – von 750 auf 600 Euro. Die Kürzung erfolgt in diesem Beispiel nicht unmittelbar beim Kursrückgang, sondern zum vorgesehenen Neuberechnungsstichtag.
Das Rechenbeispiel ist bewusst vereinfacht. Es berücksichtigt weder Steuern noch Gebühren und unterstellt, dass der Anbieter jeweils 100 Prozent des vorhandenen Kapitals für die Berechnung verwendet. Bei anderen zulässigen Berechnungsquoten oder Auszahlungsintervallen ergeben sich andere Beträge.
Besonders problematisch können starke Börsenverluste zu Beginn des Ruhestands sein. Denn während das Depot an Wert verliert, wird weiterhin regelmäßig Geld entnommen. Dadurch steht bei einer späteren Erholung weniger Kapital zur Verfügung. Dieses sogenannte Renditereihenfolgerisiko gehört zu den wichtigsten Risiken einer kapitalmarktabhängigen Entnahmephase.
Ein weiterer Unterschied betrifft die Dauer der Zahlungen. Ein Auszahlungsplan darf frühestens mit Vollendung des 85. Lebensjahres enden; längere Laufzeiten sind möglich. Ist das vereinbarte Ende erreicht, erfolgen aus diesem Plan keine weiteren regelmäßigen Zahlungen. Wer danach noch viele Jahre lebt, benötigt andere Einkommensquellen. Eine lebenslange Leibrente bietet hier mehr Planungssicherheit, weil sie das Langlebigkeitsrisiko absichert.
Allerdings ist auch bei lebenslangen Renten genau hinzusehen: Neben der klassischen gleichbleibenden oder steigenden Leibrente sind Modelle mit einem garantierten Rentenbestandteil und zusätzlichen kapitalmarktabhängigen Zahlungen vorgesehen. Diese zusätzlichen Beträge können schwanken. Entscheidend ist daher, welcher Teil der späteren Auszahlung tatsächlich zugesagt ist.
Für den Anbietervergleich folgt daraus eine wichtige Erkenntnis: Nicht nur die Kosten während der Ansparphase zählen. Ebenso wichtig sind die verfügbaren Auszahlungsmodelle, mögliche Schwankungen der Monatsbeträge, die Absicherung eines langen Lebens und die Gebühren im Ruhestand. Viele dieser konkreten Anbieterbedingungen sind derzeit noch nicht abschließend veröffentlicht.
Niedrige Gebühren bleiben ein entscheidender Vorteil
All diese Unterschiede bedeuten keineswegs, dass Kosten nebensächlich wären. Im Gegenteil: Über 30 oder 40 Jahre können selbst kleine Gebührenunterschiede erhebliche Auswirkungen auf das angesparte Vermögen haben. Laufende Kosten verringern nicht nur das vorhandene Kapital, sondern auch die Erträge, die dieses Geld künftig erwirtschaften könnte.
Deshalb sollte jede zusätzliche Leistung einen nachvollziehbaren Gegenwert bieten. Persönliche Beratung, professionelle Vermögensverwaltung oder besondere Serviceleistungen können hilfreich sein. Sie sind aber nur dann sinnvoll, wenn Anleger sie tatsächlich benötigen und die Kosten in einem angemessenen Verhältnis zum Nutzen stehen.
Gleichzeitig wäre es voreilig, heute bereits einen endgültigen Gesamtsieger unter den Altersvorsorgedepots auszurufen. Dafür fehlen bei vielen Anbietern noch verbindliche Vertragsunterlagen, vollständige Kosteninformationen und konkrete Angaben zur späteren Auszahlung.
Fazit: Das beste Altersvorsorgedepot muss zur eigenen Lebenssituation passen
Der Preiswettbewerb rund um das Altersvorsorgedepot ist eine erfreuliche Entwicklung. Kostenlose Depotführung, günstige ETFs und digitale Prozesse können dazu beitragen, dass mehr Geld für die eigene Altersvorsorge erhalten bleibt.
Doch ein guter Vorsorgevertrag muss mehr leisten, als beim Abschluss günstig zu sein. Er sollte zur persönlichen Risikobereitschaft passen, Veränderungen im Leben ermöglichen und auch im Ruhestand überzeugen.
Der günstigste Anbieter ist deshalb nicht automatisch der beste. Entscheidend ist, welches Altersvorsorgedepot über die gesamte Laufzeit die passende Kombination aus Kosten, Anlagechancen, Flexibilität und finanzieller Sicherheit bietet.
Quellen und redaktionelle Einordnung
Amtliche Grundlagen
Bundesministerium der Finanzen – Fragen und Antworten zur Reform der privaten Altersvorsorge
BMF – Regierungsentwurf des Altersvorsorgereformgesetzes
Anbieter-Primärquellen
Scalable Capital – Altersvorsorgedepot und Konditionen
Scalable Capital – Produktankündigung vom 9. Oktober 2026
Transparenzhinweis: Die dargestellten Anbieterangebote entsprechen dem öffentlich kommunizierten Stand vom 16. Oktober 2026. Ankündigungen sind nicht mit einer bereits erteilten Zertifizierung oder allgemeinen Produktverfügbarkeit gleichzusetzen. Das Auszahlungsbeispiel dient der Veranschaulichung und stellt weder eine Renditeprognose noch eine individuelle Anlageberatung dar.

