
Altersvorsorgedepot 2027: Garantie oder Rendite? Warum ein überlegter Start zählt
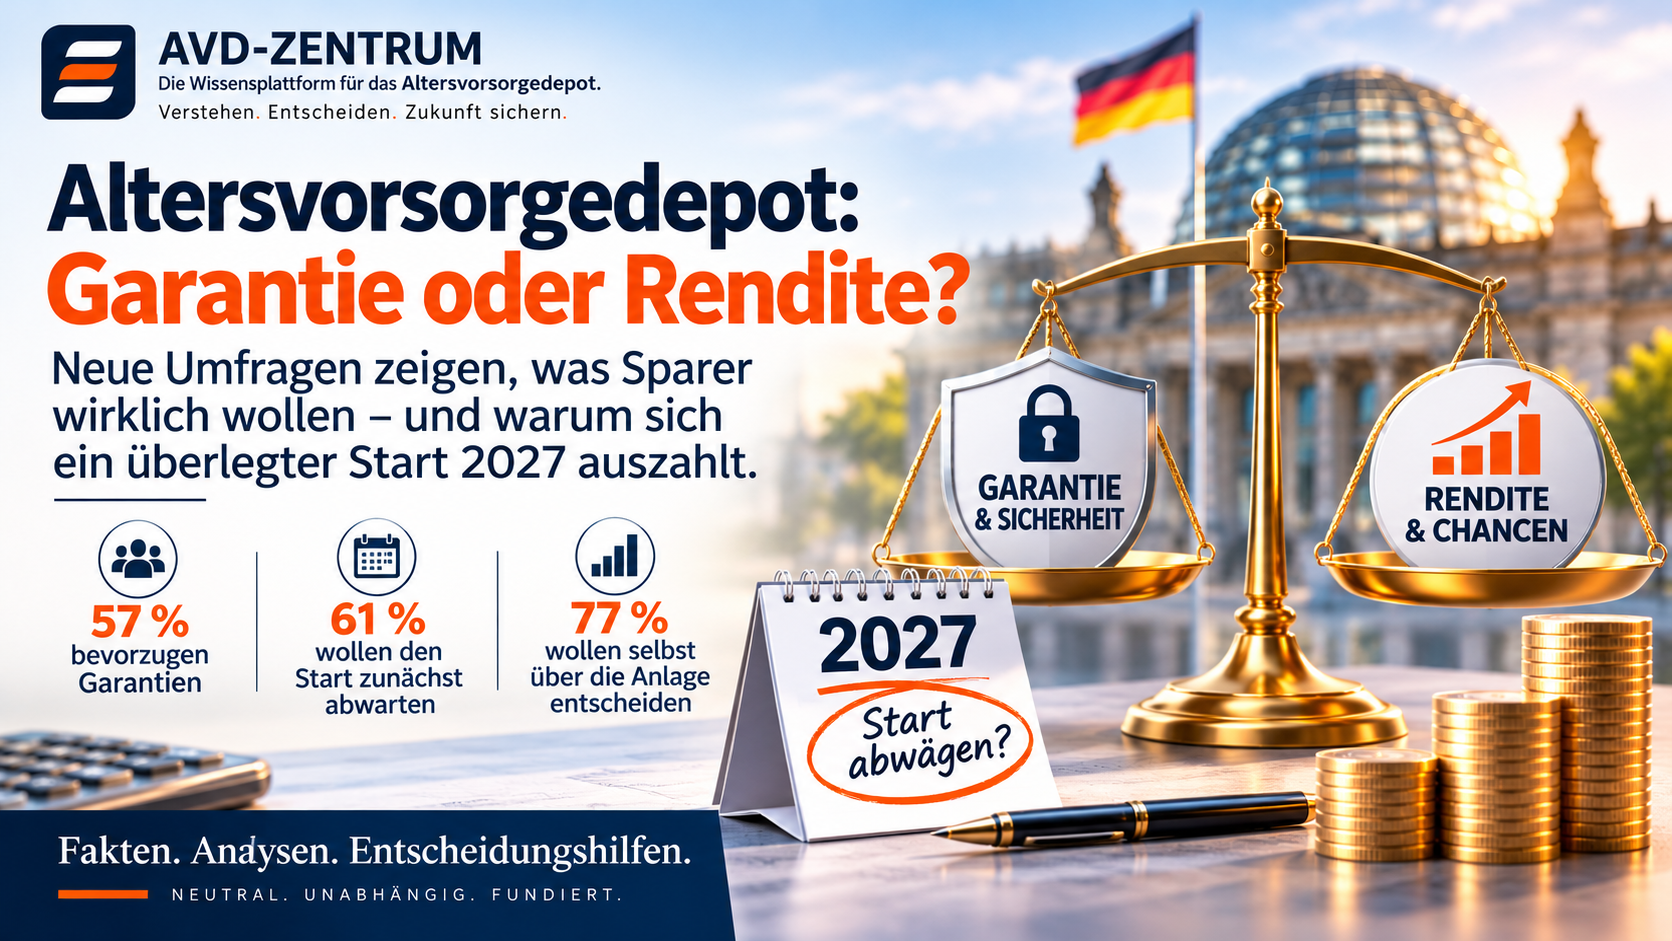
57 Prozent bevorzugen Garantien, während andere Befragte selbst über ihre Anlage entscheiden wollen. Zugleich raten Kapitalmarktexperten, den Produktstart 2027 nicht zu überstürzen. AVDZ analysiert, wie diese Aussagen zusammenpassen – und worauf es bei Sicherheit, Kosten und Förderung ankommt.
1. Neue Umfrage: Sicherheit bleibt ein zentrales Bedürfnis
Die Deutsche Finanz Presse Agentur (DFPA) berichtete am 2. November über eine vom Genoverband veröffentlichte YouGov-Befragung. Danach bevorzugen 57 Prozent der Befragten staatlich geförderte Vorsorgeprodukte mit Garantien, während 30 Prozent eher Produkte ohne Garantie wählen würden. Die übrigen Befragten lassen sich daraus nicht ohne Weiteres einer der beiden Gruppen zuordnen.
In der Erhebung vom 13. bis 17. August 2026 wurden 1.534 Erwachsene online befragt. 61 Prozent gaben an, den Start zunächst abwarten zu wollen, bevor sie sich näher informieren; 53 Prozent wünschen sich eher oder ausdrücklich persönliche Bankberatung. Das sind Antworten auf verschiedene Fragen – die Prozentwerte dürfen nicht addiert werden.
Die Ergebnisse zeigen kein grundsätzliches Misstrauen gegenüber Wertpapieren. Eine Garantiepräferenz kann auch bedeuten, dass Anleger insbesondere kurz vor Rentenbeginn einen Mindestwert sichern möchten.
2. Garantien begrenzen Risiken – können aber Renditechancen kosten
Eine Beitragsgarantie sichert einen vertraglich festgelegten nominalen Mindestbetrag zu einem bestimmten Zeitpunkt. Um sie einzuhalten, müssen Anbieter ihre Anlage steuern und gegebenenfalls stärker absichern. Das kann den Anteil renditeorientierter Anlagen und die Chancen langfristiger Aktieninvestments begrenzen.
Eine 100-Prozent-Garantie schützt außerdem nicht automatisch vor Inflation: Ein nominell erhaltener Euro kann in 30 Jahren deutlich weniger Kaufkraft besitzen. Bei einer 80-Prozent-Garantie bleibt ein größerer Verlust des eingezahlten Kapitals möglich. Ohne Beitragsgarantie besteht keine entsprechende Mindestwertzusage; dafür können die Anlagemöglichkeiten flexibler sein.
AVDZ-Einordnung: Die geeignete Garantiehöhe hängt von Anlagehorizont, Risikotragfähigkeit, weiteren Rentenansprüchen, Rücklagen und den konkreten Vertragsbedingungen ab. Garantien sind weder grundsätzlich überflüssig noch für jeden die beste Lösung.
3. Selbst entscheiden und Sicherheit wünschen – kein Widerspruch
Eine weitere Untersuchung des Deutschen Instituts für Altersvorsorge (DIA) vom Oktober 2026, durchgeführt von INSA unter 2.002 Erwachsenen, ermittelte, dass 77 Prozent ihre Anlageentscheidung selbst treffen möchten – davon 49 Prozent nach Beratung und 28 Prozent ohne Beratung. Zehn Prozent bevorzugen eine vorgegebene Standardlösung, 13 Prozent waren unentschieden oder machten keine Angabe.
Diese Werte dürfen nicht mit der Genoverband-Befragung gleichgesetzt werden: Dort geht es um Garantien, hier um den Entscheidungsprozess. Ein Anleger kann ausdrücklich selbst entscheiden wollen und sich dennoch für eine Garantievariante entscheiden.
4. Warum Experten beim Marktstart 2027 zum Abwarten raten
In einer am 2. November verbreiteten Pressemitteilung empfiehlt der Itzehoer Aktien Club (IAC), beim Abschluss eines neuen Altersvorsorgedepots nicht vorschnell zu handeln. Die Einschätzung ist als Position eines Marktakteurs zu lesen, nicht als unabhängige Verbraucherstudie.
Der Kern des Arguments ist nachvollziehbar: Zwischen Produktankündigung und verbindlichem Vertrag können Unterschiede liegen. Für einen fairen Vergleich müssen unter anderem die endgültigen Preis- und Leistungsverzeichnisse, das Fonds- und ETF-Angebot, die Risikosteuerung sowie die Regeln für Anbieterwechsel und Auszahlung vorliegen.
5. Staatliche Förderung: attraktiv, aber kein Ersatz für den Kostenvergleich
Das neue Fördersystem sieht eine Grundzulage von 50 Prozent auf Eigenbeiträge bis 360 Euro jährlich sowie 25 Prozent auf den darüber hinausgehenden förderfähigen Beitrag bis 1.800 Euro jährlich vor. Bei 1.800 Euro Eigenbeitrag ergibt sich damit eine rechnerische Grundzulage von 540 Euro. Je nach persönlicher Situation können Kinderzulagen, ein Berufseinsteigerbonus und steuerliche Vorteile hinzukommen. Maßgeblich sind stets die individuellen Fördervoraussetzungen und die jeweils geltenden gesetzlichen Regelungen.
Die Förderung erhöht das für die Vorsorge verfügbare Kapital, macht aber nicht jedes Produkt automatisch empfehlenswert. Eine ungünstige Anlagestrategie oder hohe laufende Kosten können den Vorteil langfristig schmälern.
6. Die Gesamtkosten zählen – nicht nur die ETF-Gebühr
Ein günstiger ETF ist nicht automatisch ein günstiger Altersvorsorgevertrag. Entscheidend sind sämtliche laufenden und einmaligen Belastungen: Depot- und Verwaltungskosten, Produktkosten, Transaktionskosten, mögliche Beratungskosten und Kosten in der Auszahlungsphase. Einführungsrabatte müssen von dauerhaften Konditionen getrennt werden.
Für das gesetzlich definierte Standarddepot gelten besondere Kostenanforderungen. Diese sind nicht pauschal auf sämtliche Garantie- oder Premiumvarianten übertragbar. Deshalb sollten Verbraucher identische Kostenbegriffe und dieselben Laufzeitannahmen vergleichen.
7. Renditemodelle sind keine Prognosen
Modellrechnungen mit acht Prozent Jahresrendite können die Kraft des Zinseszinseffekts verdeutlichen. Sie sagen jedoch nicht voraus, welche Rendite ein konkreter Vertrag erzielen wird. Eine seriöse Darstellung zeigt mehrere Szenarien, berücksichtigt Gebühren, Zulagen, Einzahlungszeitpunkte und gegebenenfalls Steuern und unterscheidet nominale von inflationsbereinigten Werten.
8. Was bestehende Riester-Sparer beachten sollten
Ein Wechsel in die neue Förderwelt kann im Einzelfall sinnvoll sein, ist aber nicht automatisch vorteilhaft. Bestehende Garantien, bisherige und zukünftige Vertragskosten, Wechselgebühren und Förderbedingungen müssen individuell geprüft werden. Eine pauschale Kündigungs- oder Wechsel-Empfehlung wäre fachlich nicht gerechtfertigt.
9. Sieben Fragen vor einer Entscheidung
- Bin ich förderberechtigt und welche Zulagen kann ich tatsächlich erhalten?
- Welche Sparrate kann ich langfristig aufbringen?
- Wie viel zwischenzeitlichen und endgültigen Verlust kann ich tragen?
- Welche Garantie brauche ich – und was kostet sie an Renditechancen?
- Wie hoch sind die Gesamtkosten über die gesamte Vertragsdauer?
- Welche Wechsel-, Anlage- und Auszahlungsoptionen sind verbindlich vereinbart?
- Liegt bereits ein tatsächlich verfügbares und zertifiziertes Angebot vor oder nur eine Ankündigung?
Fazit: Nicht der früheste, sondern der passende Start entscheidet
Die aktuellen Veröffentlichungen zeigen: Viele Verbraucher möchten Sicherheit und zugleich eigene Entscheidungen treffen. Das ist kein Widerspruch. Entscheidend sind verständliche Produktbedingungen, tragfähige Kosten, passende Risikosteuerung und eine langfristige Strategie.
AVDZ-Fazit: Frühzeitig planen, verbindliche Angebote vergleichen und erst dann abschließen. Wer mit dem Vertragsabschluss abwartet, muss deswegen nicht mit der gesamten Altersvorsorge warten.

