
Mit 50, 55 oder 60 noch ins Altersvorsorgedepot? Warum sich ein später Einstieg lohnen kann
Viele Menschen über 50 halten den Einstieg in die private Altersvorsorge für verspätet. Doch die staatliche Förderung des geplanten Altersvorsorgedepots kann auch bei kürzerer Laufzeit einen spürbaren Beitrag leisten – wie drei Modellrechnungen zeigen.
Mit 50 oder 55 Jahren noch in die private Altersvorsorge einsteigen? Viele Menschen halten das für zu spät. Dabei können auch zehn bis siebzehn Jahre bis zum Ruhestand einen spürbaren Unterschied machen. Das geplante Altersvorsorgedepot (AVD) verbindet ab 2027 staatliche Förderung mit Kapitalmarktchancen. Entscheidend ist allerdings, realistisch zu rechnen – und Risiken nicht auszublenden.
Warum Menschen über 50 ihre Chancen unterschätzen
Eine aktuelle Civey-Befragung im Auftrag von Raisin, über die t-online im November 2026 berichtete, zeigt die verbreitete Skepsis: 41 Prozent der befragten 50- bis 64-Jährigen halten es für zu spät, noch mit privater Altersvorsorge zu beginnen. Das ist eine Einstellung, keine finanzmathematische Gewissheit. Gerade wenn die Kinder selbstständiger werden oder sich die Haushaltsfinanzen stabilisieren, kann zusätzlicher Spielraum für regelmäßiges Sparen entstehen.
Anders als bei einem ungeförderten Sparplan kann beim Altersvorsorgedepot ein Teil des jährlich investierten Geldes vom Staat stammen. Auch dieser Zuschuss kann während der Ansparphase am Kapitalmarkt angelegt werden. Ein später Einstieg bleibt damit eine ernstzunehmende Option – auch wenn er jahrzehntelanges Sparen nicht ersetzen kann.
Wie viel Grundzulage ist möglich?
Nach dem vorgesehenen Fördermodell werden die ersten 360 Euro Eigenbeitrag pro Jahr mit 50 Prozent bezuschusst; für weitere Eigenbeiträge bis zu insgesamt 1.800 Euro pro Jahr beträgt die Zulage 25 Prozent. Wer als unmittelbar Förderberechtigter 150 Euro monatlich beziehungsweise 1.800 Euro jährlich einzahlt, kann somit 540 Euro Grundzulage pro Jahr erreichen. Das sind rechnerisch 45 Euro zusätzliche Förderung pro Monat. Auch kleinere Eigenbeiträge ab 120 Euro jährlich können bei erfüllten Voraussetzungen förderfähig sein.
Die 540 Euro sind keine garantierte Rendite von 30 Prozent auf das Depotvermögen, sondern ein staatlicher Zuschuss zum Eigenbeitrag. Die Anlage selbst kann an Wert gewinnen oder verlieren. Kinderzulagen und mögliche steuerliche Effekte können das individuelle Ergebnis verändern; sie sind in den folgenden Beispielen bewusst nicht enthalten.
Drei Einstiegsalter: Was bis 67 rechnerisch entstehen kann
Für einen Vergleich nehmen wir an, dass eine Person bis zum Alter von 67 Jahren jährlich 1.800 Euro selbst einzahlt und 540 Euro Grundzulage erhält. Wir rechnen vereinfachend mit Einzahlungen am Jahresende sowie einer konstanten jährlichen Rendite von fünf Prozent nach laufenden Anlagekosten. Das ist ein Szenario, keine Prognose. Die Ergebnisse sind vor der späteren Besteuerung und ohne Inflationsbereinigung angegeben.
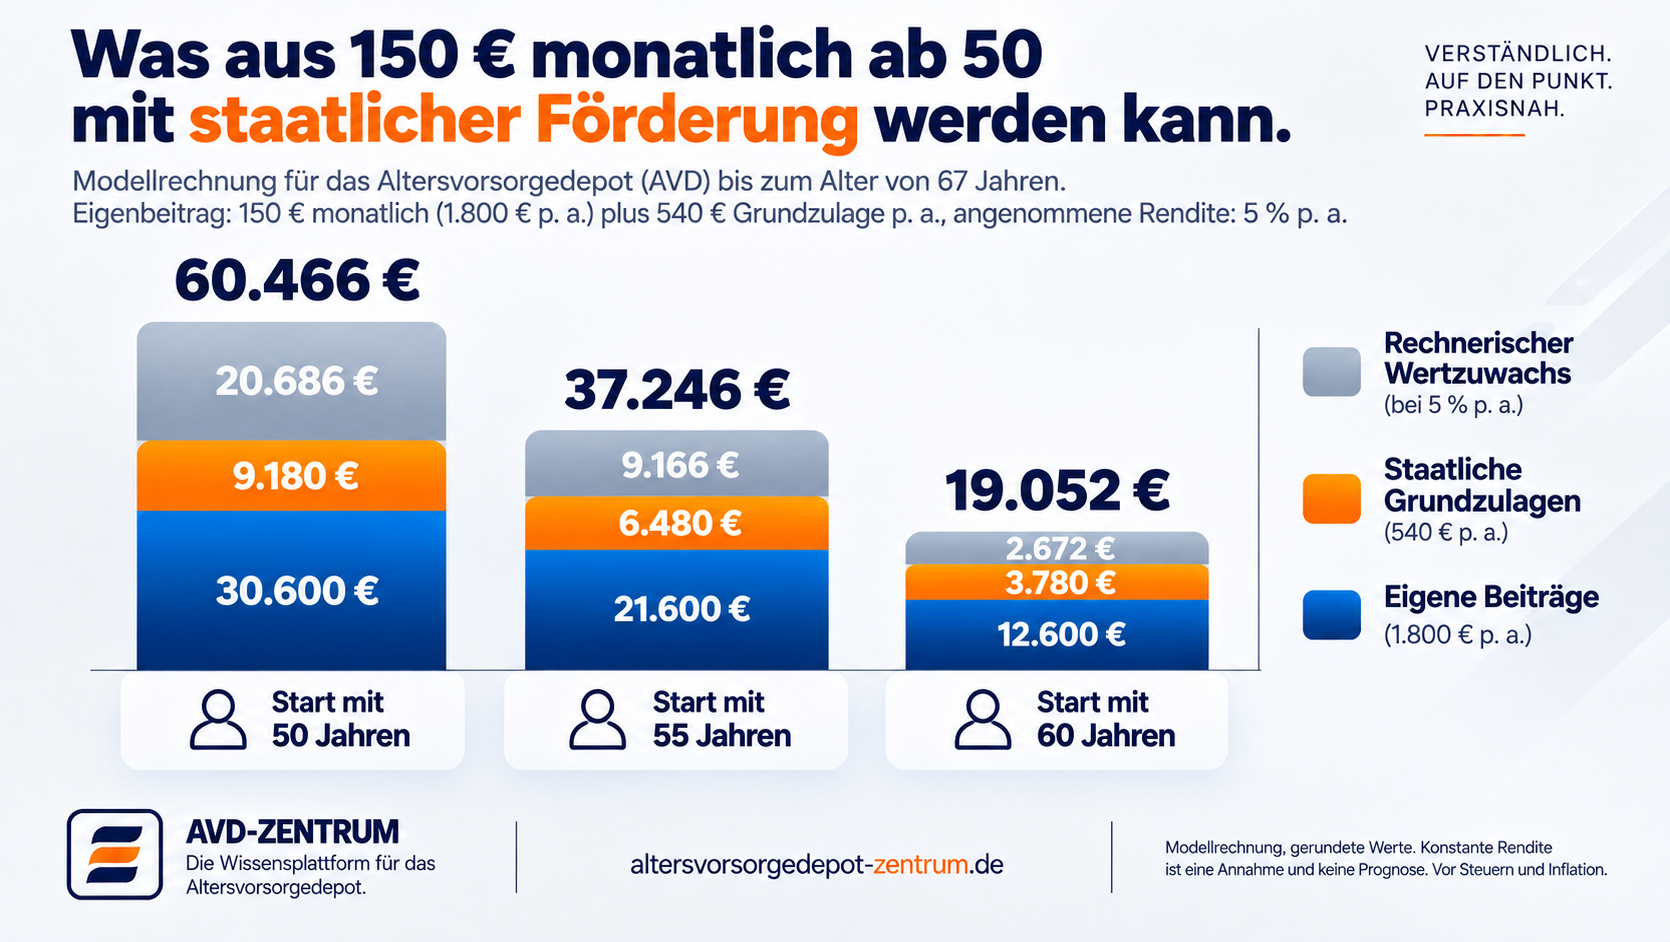
Beim Einstieg mit 50 Jahren ergeben sich nach 17 Sparjahren rund 60.466 Euro. Davon entfallen 30.600 Euro auf eigene Beiträge, 9.180 Euro auf Grundzulagen und rund 20.686 Euro auf den modellhaften Wertzuwachs. Mit 55 Jahren und zwölf Sparjahren wären es rund 37.246 Euro, mit 60 Jahren und sieben Sparjahren rund 19.052 Euro.
Die Beträge zeigen, dass ein später Start durchaus relevant sein kann. Sie zeigen aber auch den Wert der Zeit: Je länger das Kapital investiert bleibt, desto stärker kann der Zinseszinseffekt wirken. In einem schwachen Börsenumfeld können die tatsächlichen Ergebnisse erheblich unter diesen Modellwerten liegen.
Die Förderung ist wichtig – aber nicht die ganze Rechnung
Bei einem Einstieg mit 55 Jahren kommen über zwölf Jahre insgesamt 21.600 Euro Eigenbeiträge und 6.480 Euro Grundzulagen zusammen. Schon vor möglichen Anlageerträgen stehen damit rechnerisch 28.080 Euro im Depot. Der staatliche Zuschuss kann also auch bei kürzerer Laufzeit einen wesentlichen Teil des Kapitalaufbaus ausmachen.
Ob das geförderte Depot gegenüber einem ungeförderten ETF-Sparplan tatsächlich vorteilhafter ist, hängt jedoch von mehr ab als der Zulage: Entscheidend sind die gesamten Produktkosten, die individuelle Steuerbelastung in der Anspar- und Auszahlungsphase, die Anlagestrategie und der Zeitpunkt der Entnahmen. Auszahlungen aus der geförderten Altersvorsorge unterliegen grundsätzlich der nachgelagerten Besteuerung. Förderbeträge und spätere Depotwerte dürfen daher nicht mit einem steuerfreien Nettogewinn verwechselt werden.
Mit 55 oder 60 braucht es ein durchdachtes Risikokonzept
Das Altersvorsorgedepot soll kapitalmarktorientierte Anlagen auch ohne verpflichtende Beitragsgarantie ermöglichen. Gerade für ältere Sparer kann das interessant sein, weil höhere Aktienquoten langfristig Renditechancen eröffnen. Sie bedeuten aber zugleich stärkere Kursschwankungen und mögliche Verluste. Wer sein Kapital zu einem festen Termin benötigt, muss insbesondere das Risiko eines Börseneinbruchs kurz vor der Entnahme berücksichtigen.
Eine breit gestreute Anlage, angemessene Kosten und eine zum geplanten Rentenbeginn passende Risikoverteilung sind deshalb wichtiger als die Jagd nach der höchsten Modellrendite. Fünf oder sieben Prozent jährliche Wertentwicklung lassen sich nicht versprechen. Auch ein längerer Anlagehorizont schließt Verluste nicht aus.
Kinderzulagen, Steuern und bestehende Riester-Verträge prüfen
Wer mit über 50 noch ein förderberechtigtes Kind hat, kann unter den jeweiligen gesetzlichen Voraussetzungen zusätzliche Kinderzulagen erhalten. Die Förderung darf aber nicht pauschal bis zum Rentenbeginn fortgeschrieben werden: Maßgeblich ist, wie lange der Anspruch für das jeweilige Kind besteht. Ebenso kann eine steuerliche Günstigerprüfung im Einzelfall einen zusätzlichen Vorteil ergeben; Zulagen und Steuerentlastung dürfen dabei nicht unbesehen addiert werden.
Für bestehende Riester-Verträge gilt: Nicht vorschnell kündigen oder wechseln. Garantien, Vertragskosten, mögliche Übertragungsgebühren und steuerliche Folgen müssen vor einer Entscheidung individuell geprüft werden. Ein neues AVD ist nicht automatisch besser als jeder Altvertrag.
Fazit: Auch mit 50plus lohnt sich der Blick auf die Zahlen
Die verbreitete Annahme, ab 50 sei es für zusätzliche Altersvorsorge grundsätzlich zu spät, greift zu kurz. Staatliche Zuschüsse und mögliche Anlageerträge können auch in zehn oder fünfzehn Jahren einen nennenswerten Beitrag leisten. Der richtige Schluss ist allerdings nicht, möglichst schnell ein bestimmtes Produkt abzuschließen, sondern die persönlichen Möglichkeiten sachlich durchzurechnen.
Mit dem kostenlosen AVDZ-Förderrechner lassen sich Eigenbeiträge, Förderung, Laufzeiten, Kosten und Renditeannahmen in verschiedenen Szenarien vergleichen. Besonders für Menschen zwischen 50 und 60 kann das helfen, realistische Erwartungen zu entwickeln und Angebote später gezielter zu prüfen.
Jetzt den kostenlosen AVDZ-Förderrechner öffnen →
Transparenzhinweis: Allgemeine Information, keine individuelle Anlage-, Steuer-, Versicherungs-, Renten- oder Produktberatung. Kapitalmarktanlagen können Verluste verursachen. Vor Kündigung oder Übertragung bestehender Verträge ist eine individuelle Prüfung erforderlich.

