
Altersvorsorge? Ja, aber … Warum Deutschland das Sparen für später so schwerfällt
Die meisten Menschen wissen, dass sie für ihren Ruhestand vorsorgen sollten. Trotzdem bleibt es häufig bei guten Absichten. Was die Zurückhaltung erklärt und ob das neue Altersvorsorgedepot daran etwas ändern kann.
Private Altersvorsorge gehört zu den Dingen, deren Bedeutung kaum jemand ernsthaft bestreitet. Trotzdem wird sie häufig aufgeschoben. Mal fehlt das Geld, mal der Überblick, mal das Vertrauen in die angebotenen Produkte. Und manchmal ist der Ruhestand einfach noch zu weit entfernt, um sich heute damit beschäftigen zu wollen. Mit dem geplanten Altersvorsorgedepot unternimmt die Politik einen neuen Anlauf, die geförderte private Vorsorge attraktiver zu machen. Ob das gelingt, wird sich nicht allein an Zulagen, Kosten und Renditechancen entscheiden.
Ein kleines Wort mit großen finanziellen Folgen
„Vorsorge? Gute Idee. Eigentlich.“
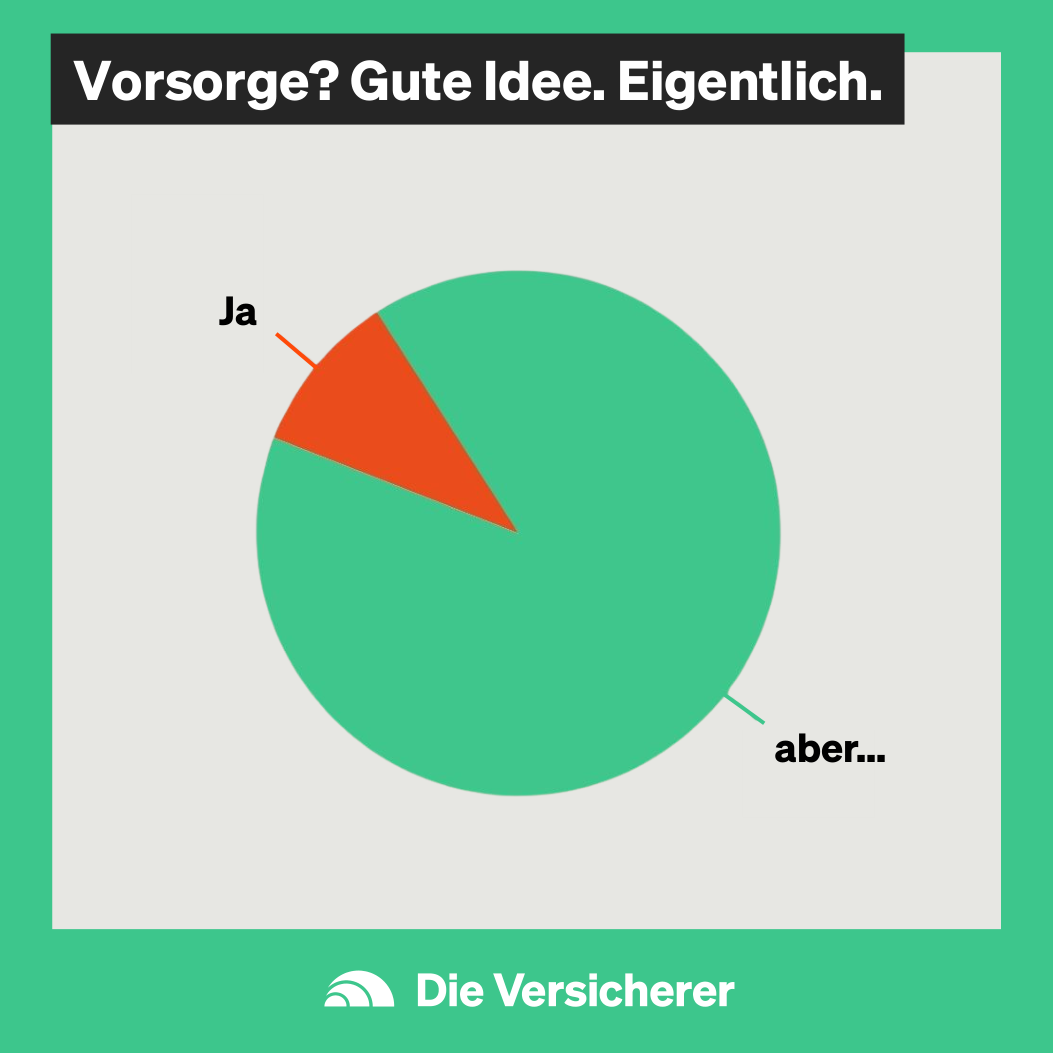
Mit dieser Überschrift hat der Gesamtverband der Deutschen Versicherungswirtschaft (GDV) eine bemerkenswert treffende Illustration veröffentlicht. Ein kleiner Ausschnitt eines Kreisdiagramms steht für das vorbehaltlose „Ja“. Der weitaus größere Teil trägt die Beschriftung „aber …“.
Es ist eine zugespitzte Darstellung, keine statistische Auswertung. Weder konkrete Prozentwerte noch Angaben zu einer Befragung lassen sich der Grafik entnehmen. Als Beschreibung eines weitverbreiteten Verhaltensmusters funktioniert sie dennoch.
Denn an guten Gründen für private Altersvorsorge mangelt es nicht. Die gesetzliche Rente wird für viele Menschen die wichtigste Einkommensquelle im Alter bleiben. Ob sie ausreicht, um den gewohnten Lebensstandard zu halten, hängt allerdings von der individuellen Erwerbsbiografie, den Rentenansprüchen und den späteren Lebenshaltungskosten ab. Zusätzliche Vorsorge kann deshalb einen wesentlichen Beitrag zur finanziellen Absicherung leisten.
Das ist keineswegs eine neue Erkenntnis. Dennoch fällt die Entscheidung, tatsächlich Geld für den Ruhestand zurückzulegen, vielen Menschen schwer.
Warum ist das so?
Die naheliegende Erklärung lautet, dass Altersvorsorge Geld kostet, das an anderer Stelle fehlt. Sie greift allerdings zu kurz. Auch Menschen, die grundsätzlich über finanziellen Spielraum verfügen, verschieben ihre Vorsorgeentscheidungen. Sie beschäftigen sich mit Angeboten, lesen Vergleiche, lassen sich beraten – und vertagen den Abschluss schließlich auf einen späteren Zeitpunkt.
Das Problem ist nicht immer fehlendes Interesse. Häufig ist es die Schwierigkeit, aus einer langfristigen Absicht eine verbindliche Entscheidung zu machen.
Warum die Gegenwart fast immer gewinnt
In der Verhaltensökonomie ist dieses Phänomen gut beschrieben. Menschen bewerten unmittelbare Bedürfnisse häufig höher als Vorteile, die erst in ferner Zukunft entstehen. Fachleute sprechen von Gegenwartspräferenz beziehungsweise, bei bestimmten Entscheidungsmodellen, von zeitinkonsistenter Präferenz.
Für die Altersvorsorge ist dieser Effekt besonders relevant.
Wer heute 100 Euro zurücklegt, verzichtet sofort auf einen Teil seines verfügbaren Einkommens. Der mögliche Nutzen zeigt sich dagegen erst Jahrzehnte später. Er ist abstrakt, von künftigen Entwicklungen abhängig und lässt sich nur anhand von Annahmen beziffern.
Ein Urlaub, eine Anschaffung oder eine höhere monatliche Liquiditätsreserve bieten dagegen einen unmittelbar erkennbaren Gegenwert.
Hinzu kommt, dass die finanzielle Situation vieler Haushalte tatsächlich wenig Spielraum lässt. Hohe Wohnkosten, steigende Lebenshaltungsausgaben, familiäre Verpflichtungen oder unsichere Beschäftigungsverhältnisse können regelmäßige Vorsorgebeiträge erschweren.
Es wäre deshalb falsch, unzureichende private Altersvorsorge pauschal als Ausdruck mangelnder Disziplin darzustellen.
Allerdings erklärt fehlendes Einkommen nicht sämtliche Vorsorgelücken. Auch die Unsicherheit darüber, welche Entscheidung langfristig richtig ist, spielt eine erhebliche Rolle.
Soll das Geld in eine private Rentenversicherung fließen? Ist ein ETF-Sparplan geeigneter? Lohnt sich ein bestehender Riester-Vertrag noch? Welche Garantien sind sinnvoll? Und wie lassen sich Kosten, Renditechancen und steuerliche Vorteile überhaupt miteinander vergleichen?
Je mehr Fragen offenbleiben, desto leichter erscheint es, vorerst gar nichts zu unternehmen.
Eine schwierige Entscheidung wird damit nicht gelöst, sondern lediglich in die Zukunft verschoben.
Was zehn verlorene Jahre tatsächlich kosten können
Bei kaum einer anderen finanziellen Entscheidung spielt die verfügbare Zeit eine so große Rolle wie beim langfristigen Vermögensaufbau.
Das liegt am Zinseszinseffekt: Erträge können selbst wieder Erträge erwirtschaften. Über lange Zeiträume kann daraus ein erheblicher Vermögenszuwachs entstehen.
Wie groß der Unterschied ausfallen kann, zeigt eine Modellrechnung.
Eine Person spart monatlich 100 Euro. Für die Berechnung wird eine konstante nominale Rendite von fünf Prozent jährlich angenommen. Die Einzahlungen erfolgen jeweils am Monatsende; gerechnet wird mit einer entsprechenden monatlichen Verzinsung. Kosten, Steuern, Inflation und mögliche staatliche Förderungen bleiben unberücksichtigt.
| Alter bei Sparbeginn | Laufzeit bis 65 | Eigene Einzahlungen | Rechnerisches Vermögen mit 65 |
|---|---|---|---|
| 25 Jahre | 40 Jahre | 48.000 € | rund 153.000 € |
| 35 Jahre | 30 Jahre | 36.000 € | rund 82.000 € |
| 45 Jahre | 20 Jahre | 24.000 € | rund 41.000 € |
Der Unterschied zwischen einem Sparbeginn mit 25 und einem Beginn mit 35 Jahren beträgt unter diesen Annahmen rund 71.000 Euro.
Davon entfallen 12.000 Euro auf die zusätzlichen Einzahlungen während der ersten zehn Jahre. Der wesentlich größere Teil entsteht durch die längere Kapitalanlage und die darauf aufbauenden Erträge.
Die Rechnung zeigt, weshalb der Zeitfaktor für die Altersvorsorge so wichtig ist.
Sie ist allerdings keine Renditeprognose. Kapitalmärkte entwickeln sich nicht gleichmäßig. Zwischenzeitliche Kursverluste, längere Schwächephasen und niedrigere Renditen können das Ergebnis erheblich verändern. Auch die Kaufkraft des späteren Vermögens fällt durch Inflation geringer aus, als es der nominale Betrag vermuten lässt.
Dennoch bleibt die grundlegende Erkenntnis bestehen: Wer früh beginnt, kann mit vergleichsweise kleinen regelmäßigen Beiträgen einen langen Anlagehorizont nutzen. Wer später einsteigt, muss bei gleichem Renditeziel häufig deutlich höhere Beträge aufbringen.
Das bedeutet umgekehrt nicht, dass sich Vorsorge ab einem bestimmten Alter nicht mehr lohnt. Die passende Strategie verändert sich lediglich mit dem verbleibenden Zeitraum und den persönlichen Möglichkeiten.
Die Riester-Rente und das Problem der Komplexität
Die Schwierigkeiten der privaten Altersvorsorge lassen sich auch an der Entwicklung der Riester-Rente nachvollziehen.
Als sie eingeführt wurde, sollte sie einen zusätzlichen Anreiz schaffen, privat für den Ruhestand vorzusorgen. Staatliche Zulagen und steuerliche Vergünstigungen sollten insbesondere Beschäftigte und Familien unterstützen.
Die Grundidee war nachvollziehbar: Wer regelmäßig Geld für das Alter zurücklegt, erhält unter bestimmten Voraussetzungen finanzielle Unterstützung vom Staat.
In der Praxis entwickelte sich jedoch ein System, dessen Förderregeln und Produktstrukturen für viele Verbraucher nur schwer zu durchschauen waren.
Bereits die Frage nach dem erforderlichen Eigenbeitrag konnte von mehreren Faktoren abhängen. Hinzu kamen unterschiedliche Vertragskosten, Garantievorgaben, Anlagekonzepte und Auszahlungsbedingungen.
Ein weiteres Problem entstand durch das lange Niedrigzinsumfeld. Die Verpflichtung zur vollständigen Beitrags- und Zulagengarantie schränkte bei vielen Riester-Produkten den Spielraum für renditeorientierte Kapitalanlagen ein.
Gerade bei langen Ansparzeiträumen konnte dies die Ertragsmöglichkeiten begrenzen.
Allerdings wäre es zu einfach, die Riester-Rente insgesamt als gescheitert oder wirtschaftlich unattraktiv einzuordnen.
Für Familien mit mehreren Kindern können Zulagen einen erheblichen Teil der Gesamtbeiträge ausmachen. Ältere Verträge enthalten mitunter Garantien, die unter heutigen Marktbedingungen nicht ohne Weiteres neu vereinbart werden könnten. Auch steuerliche Gesichtspunkte und die konkrete Kostenstruktur beeinflussen die Wirtschaftlichkeit.
Eine sorgfältige Einzelfallprüfung bleibt deshalb unverzichtbar.
Die Kritik an Riester richtet sich weniger gegen das Prinzip staatlich geförderter Altersvorsorge als gegen die Frage, wie kompliziert und kostenintensiv die Umsetzung im Einzelfall ausfallen kann.
Und genau hier setzt die Diskussion über eine grundlegende Reform an.
Kann das Altersvorsorgedepot die entscheidenden Hürden beseitigen?
Mit dem neuen Altersvorsorgedepot soll die staatlich geförderte private Altersvorsorge stärker für Kapitalmarktanlagen geöffnet werden.
Im Mittelpunkt steht die Möglichkeit, langfristig in geeignete Wertpapiere und Investmentfonds zu investieren, ohne dass zwingend das bisherige Riester-Garantiekonzept übernommen werden muss.
Damit würde sich ein wesentlicher Unterschied zur bisherigen Förderarchitektur ergeben.
Denn eine vollständige Beitragsgarantie ist nicht kostenlos. Sie kann dazu führen, dass Anbieter Teile des Vermögens besonders sicher anlegen oder absichern müssen, obwohl bei einem langen Anlagehorizont grundsätzlich höhere Schwankungen tragbar sein könnten.
Ein Altersvorsorgedepot ohne solche Garantievorgaben eröffnet mehr Spielraum für Aktien und andere kapitalmarktorientierte Anlagen.
Daraus ergeben sich höhere langfristige Renditechancen, aber keine höheren garantierten Erträge.
Die Risiken trägt der Anleger. Insbesondere kurz vor dem Rentenbeginn können starke Kursverluste problematisch werden, wenn nicht rechtzeitig ein geeignetes Ablaufmanagement vorgesehen ist.
Für Verbraucher wird es daher wichtig sein, nicht nur die erwartete Wertentwicklung zu betrachten, sondern auch die Risikosteuerung während der gesamten Vertragslaufzeit.
Garantiekonzepte bleiben ebenfalls relevant. Sie können für Menschen sinnvoll sein, die größere Wertschwankungen vermeiden möchten oder eine höhere Planungssicherheit benötigen.
Die entscheidende Frage lautet nicht, ob ein Depot grundsätzlich besser ist als eine Versicherungslösung. Entscheidend ist, welche Kombination aus Anlagechancen, Sicherheit, Kosten, Flexibilität und späterer Auszahlung zur persönlichen Situation passt.
Das Altersvorsorgedepot kann die Auswahl erweitern. Die Notwendigkeit einer fundierten Entscheidung wird dadurch nicht verschwinden.
Ein günstiges Depot ist noch keine gute Altersvorsorge
In der öffentlichen Diskussion stehen bei neuen Vorsorgeprodukten häufig die Kosten im Mittelpunkt. Das ist verständlich, denn selbst geringe jährliche Gebührenunterschiede können über mehrere Jahrzehnte erhebliche Auswirkungen haben.
Allerdings ist die günstigste Lösung nicht zwangsläufig die geeignetste.
Bei einem Altersvorsorgeprodukt müssen die gesamten wirtschaftlichen Eigenschaften betrachtet werden.
Dazu gehören die laufenden Depot- und Verwaltungskosten ebenso wie Fondskosten, mögliche Transaktionsentgelte und Aufwendungen für Garantien oder besondere Anlagekonzepte.
Hinzu kommen Fragen, die sich nicht unmittelbar in einer Gebührenkennzahl ausdrücken lassen.
Wie wird das Vermögen mit zunehmendem Alter umgeschichtet? Welche Möglichkeiten bestehen bei einer längeren Beitragsunterbrechung? Kann die Anlagestrategie verändert werden? Wie funktionieren Anbieterwechsel? Welche Leistungen stehen in der Auszahlungsphase zur Verfügung?
Gerade der letzte Punkt verdient größere Aufmerksamkeit.
Während der Ansparphase konzentriert sich die Diskussion verständlicherweise auf die Höhe des späteren Vermögens. Im Ruhestand geht es jedoch um eine andere Aufgabe: Aus dem angesparten Kapital soll ein möglichst verlässliches Einkommen entstehen.
Ein Auszahlplan bietet andere Eigenschaften als eine lebenslange Rentenzahlung. Er kann flexibler sein, trägt aber grundsätzlich das Risiko, dass Kapital aufgebraucht wird. Eine lebenslange Rente sichert dagegen Zahlungen bis zum Lebensende zu, wobei die konkrete Höhe und weitere Leistungen vom Vertrag abhängen.
Wer ein Altersvorsorgeprodukt ausschließlich anhand der erwarteten Rendite beurteilt, übersieht deshalb einen wesentlichen Teil seiner wirtschaftlichen Funktion.
Altersvorsorge endet nicht mit dem letzten Sparbeitrag.
Die Reform muss vor allem diejenigen erreichen, die bisher nicht vorsorgen
Ob das neue Altersvorsorgedepot ein Erfolg wird, dürfte sich zunächst an messbaren Größen zeigen: Wie viele Verträge werden abgeschlossen? Wie viel Kapital fließt in die Produkte? Welche Anbieter gewinnen Marktanteile?
Für Banken, Versicherer, Fondsgesellschaften und digitale Wertpapierplattformen sind diese Kennzahlen wirtschaftlich relevant.
Aus gesellschaftlicher Sicht reicht das allerdings nicht.
Wenn vor allem Menschen ein Altersvorsorgedepot eröffnen, die bereits regelmäßig sparen und investieren, kann die Reform zwar bestehende Vorsorge verbessern oder effizienter gestalten. Sie muss dadurch aber nicht zwangsläufig zu mehr zusätzlicher Altersvorsorge führen.
Interessanter ist deshalb die Frage, ob auch diejenigen erreicht werden, die bislang keine ausreichenden privaten Rücklagen für den Ruhestand aufbauen.
Dazu zählen nicht nur Haushalte mit niedrigen Einkommen. Auch Berufseinsteiger, Beschäftigte mit unterbrochenen Erwerbsbiografien und Menschen, die sich bislang nicht mit Finanzprodukten beschäftigt haben, gehören zur relevanten Zielgruppe.
Für sie wird entscheidend sein, ob die Förderung nachvollziehbar, der Einstieg unkompliziert und das Angebot langfristig finanzierbar ist.
Ein staatlicher Zuschuss kann den Anreiz zum Sparen erhöhen. Er ersetzt aber kein

