
Allianz konkretisiert Altersvorsorgedepot: Zwei Active ETFs im Standarddepot, bis zu zehn Fonds im InvestFlex
Aus einer Produktzusage wird eine greifbare Architektur: Allianz beschreibt inzwischen deutlich genauer, wie ihre drei geförderten Vorsorgelösungen ab 2027 funktionieren sollen. Für Sparer werden damit vor allem die Unterschiede zwischen Standardisierung, freier Kapitalanlage und Garantie sichtbar.
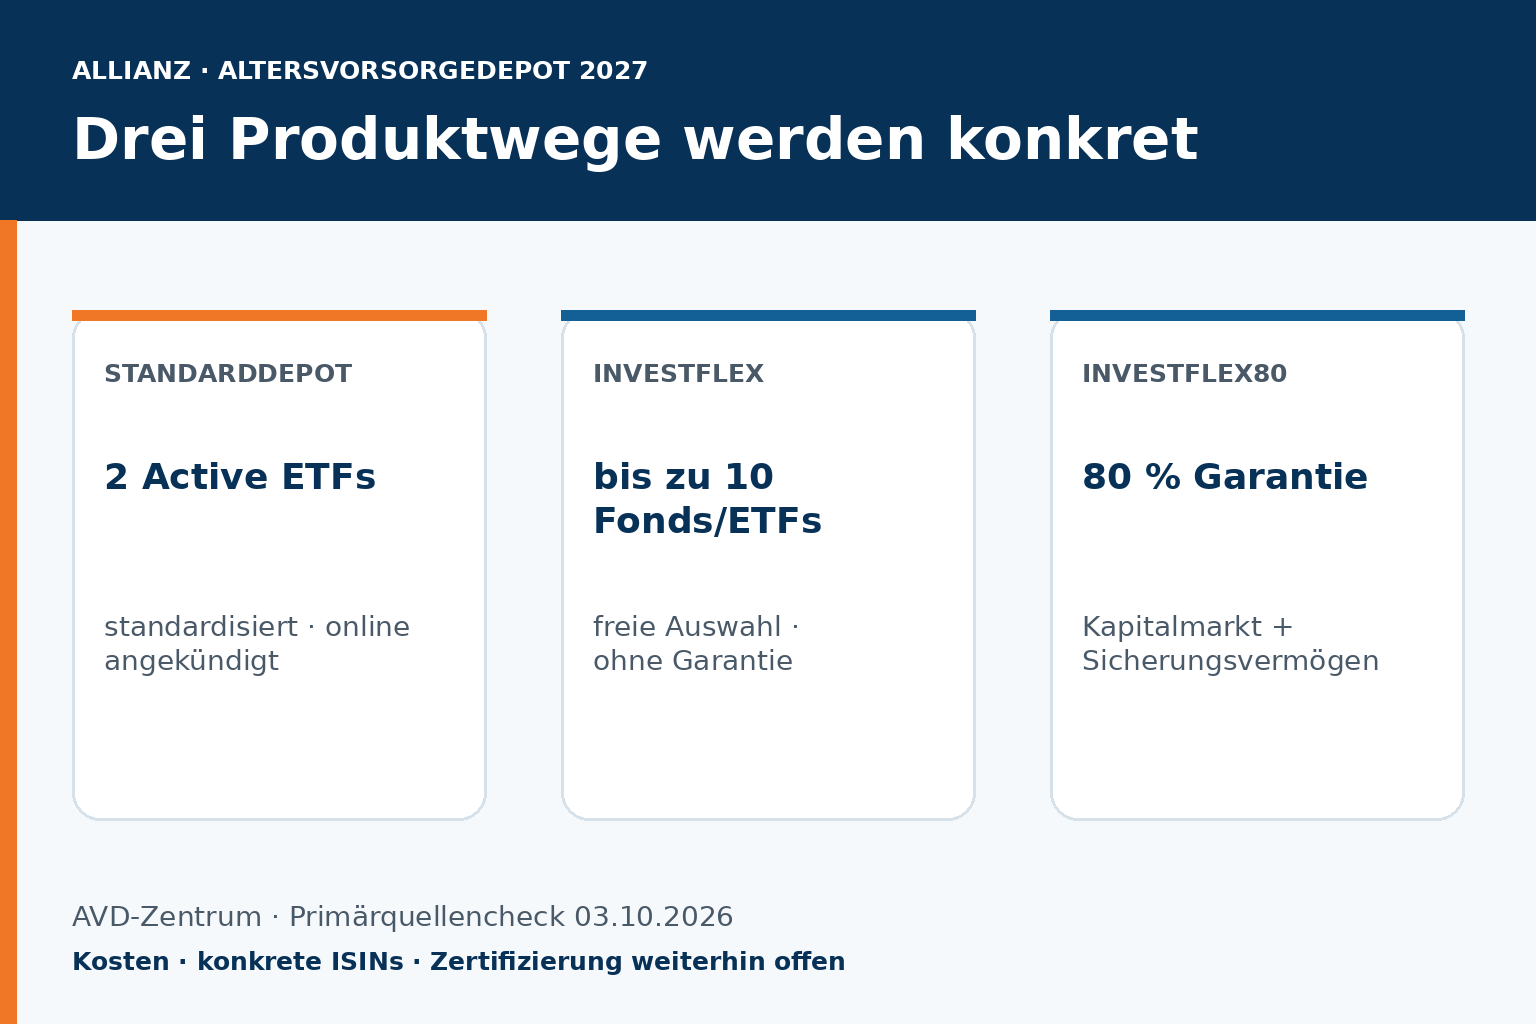
Die Allianz hatte bereits im Juni angekündigt, zum Start der neuen geförderten privaten Altersvorsorge alle drei gesetzlich vorgesehenen Produktkategorien anbieten zu wollen. Beim aktuellen Primärquellencheck zeigt sich nun ein deutlich schärferes Bild: Produktnamen, Anlageprinzipien, Flexibilitätsregeln und Teile der Auszahlungslogik sind inzwischen konkret beschrieben. Noch nicht veröffentlicht sind dagegen zentrale Vergleichsdaten wie finale Gesamtkosten, die konkreten ISINs des Standarddepots und eine öffentlich verifizierbare Zertifizierung.
Drei Produkte – drei unterschiedliche Entscheidungen
Die drei Allianz-Lösungen unterscheiden sich nicht nur im Namen, sondern vor allem darin, wie viel Anlageentscheidung der Kunde selbst trifft und ob eine Garantie eingebaut ist.
| Allianz-Lösung | Kapitalanlage | Garantie | Vertriebsweg laut Allianz |
|---|---|---|---|
| Altersvorsorge Standarddepot | Zwei fest vorgegebene Active ETFs; Gewichtung anpassbar | Keine Beitragsgarantie | Online-Abschluss ab Januar 2027 angekündigt |
| AltersvorsorgeDepot InvestFlex | Qualitätsgeprüfte Fonds/ETFs aus dem TopFonds-Universum; bis zu zehn gleichzeitig | Keine Beitragsgarantie | Persönliche Beratung |
| AltersvorsorgeVertrag InvestFlex80 | TopFonds-Universum plus Sicherungsvermögen; bis zu zehn Fonds/ETFs gleichzeitig | 80 % der Beiträge und Zulagen zum Rentenbeginn | Persönliche Beratung |
Standarddepot: einfach – aber nicht passiv im klassischen Sinn
Besonders relevant ist die Konkretisierung des Standarddepots. Allianz spricht ausdrücklich von zwei fest vorgegebenen Active ETFs. Damit ist zwar die Zahl der Anlagebausteine stark begrenzt, die Lösung ist aber nicht automatisch mit einem klassischen passiven Welt-ETF-Depot gleichzusetzen. Die Gewichtung der beiden Bausteine soll anpassbar sein; Umschichtungen und Rebalancing zwischen ihnen sind vorgesehen. Ein Wechsel in andere Fonds ist dagegen nicht vorgesehen.
Für einen späteren Marktvergleich wird deshalb nicht allein die Zahl „zwei ETFs“ entscheidend sein. Relevant werden die konkreten Indizes beziehungsweise Strategien, laufenden Fondskosten, mögliche Produktkosten und die langfristige Ausgestaltung des obligatorischen Ablaufverfahrens. Genau diese Daten sind derzeit noch nicht vollständig öffentlich.
InvestFlex: mehr Auswahl, mehr Eigenentscheidung
Das AltersvorsorgeDepot InvestFlex setzt ohne Beitragsgarantie vollständig auf Kapitalmarktanlagen. Allianz nennt eine breite Auswahl qualitätsgeprüfter Fonds und ETFs aus dem TopFonds-Universum. Bis zu zehn Anlagebausteine sollen gleichzeitig möglich sein. Die Beitragsaufteilung kann angepasst werden; Fondswechsel und Rebalancing sind nach den veröffentlichten Angaben möglich. Hinzu kommt ein optionales Ablaufmanagement.
Damit positioniert sich InvestFlex deutlich anders als das Standarddepot: Die größere Auswahl eröffnet mehr Möglichkeiten für individuelle Portfolios, macht aber auch Kosten, Fondsauswahl und die Qualität der langfristigen Portfoliosteuerung wichtiger. Erst mit dem finalen AVD-Anlageuniversum lässt sich beurteilen, wie breit und kostengünstig diese Freiheit tatsächlich ausfällt.
InvestFlex80: Kapitalmarkt plus 80-Prozent-Sicherung
Der AltersvorsorgeVertrag InvestFlex80 verbindet das Fonds- und ETF-Universum mit dem Sicherungsvermögen der Allianz. Zum Beginn der Auszahlungsphase sollen mindestens 80 Prozent der eingezahlten Beiträge und Zulagen zur Verfügung stehen. Die Garantie verändert damit das Chancen-Risiko-Profil gegenüber dem garantiefreien InvestFlex – sie ist aber nicht kostenlos im ökonomischen Sinn: Garantien können die Kapitalanlage beeinflussen und Renditechancen begrenzen. Wie stark dieser Effekt im konkreten AVD ausfällt, lässt sich erst anhand der finalen Vertrags- und Kostendaten belastbar vergleichen.
Auch die Auszahlungsphase wird konkreter
Für alle drei Wege nennt Allianz eine lebenslange Rente oder alternativ einen Auszahlungsplan bis mindestens zum 85. Lebensjahr. Zusätzlich soll eine förderunschädliche Teilkapitalisierung von bis zu 30 Prozent möglich sein. Für InvestFlex und InvestFlex80 nennt Allianz einen jährlichen Eigenbeitrag von mindestens 120 Euro und höchstens 1.800 Euro. Der Beginn der Auszahlungsphase soll grundsätzlich zwischen 65 und 70 Jahren gewählt und später bis Alter 75 aufgeschoben werden können.
Was für einen seriösen Vergleich noch fehlt
Die neue Detailtiefe ist ein Fortschritt, macht die Allianz-Produkte aber noch nicht vollständig vergleichbar. Offen bleiben insbesondere das finale Preis- und Leistungsverzeichnis, die Effektiv- beziehungsweise Gesamtkosten der einzelnen Varianten, die konkreten ISINs der beiden Active ETFs, das endgültige AVD-spezifische TopFonds-Universum, finale Produktinformationsblätter und öffentlich verifizierbare Zertifikatsnummern.
Warum die Konkretisierung für den Markt relevant ist
Die drei Produktwege zeigen exemplarisch, wohin sich der Wettbewerb beim Altersvorsorgedepot entwickelt: Anbieter konkurrieren nicht nur über den Preis, sondern über den Grad der Standardisierung, die Breite der Kapitalanlage, digitale Abschlusswege, Beratung und Garantien. Für Verbraucher wird deshalb ein reiner Anbietername als Auswahlkriterium nicht reichen. Entscheidend ist der konkrete Vertrag – und bei Konzernen mit mehreren Varianten sogar der Vergleich innerhalb derselben Marke.
Primärquellen
Allianz: Altersvorsorge Standarddepot ↗
Allianz: AltersvorsorgeDepot InvestFlex / Produktvergleich ↗

